
TJPR homologa acordo de R$ 21,8 milhões envolvendo créditos judiciais do Condor
Rede de supermercados aparece como cessionária de três precatórios utilizados em operação destinada à quitação de débitos tributários estaduais; decisão foi publicada nesta terça-feira (3)
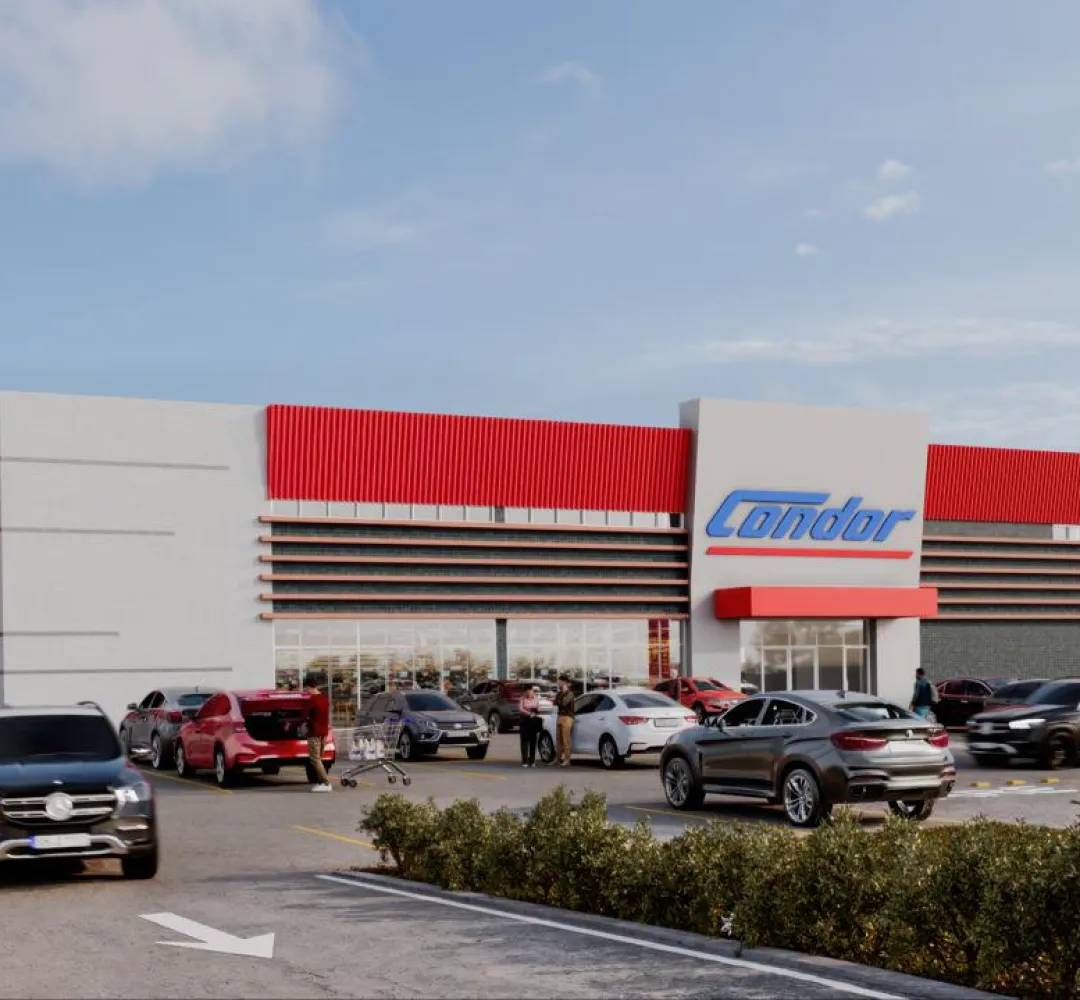
O Tribunal de Justiça do Paraná (TJPR) homologou um acordo de R$ 21.885.015,09 envolvendo a rede de supermercados Condor Super Center Ltda. e créditos judiciais vinculados a três precatórios. A decisão, publicada na edição de terça-feira (3) do Diário da Justiça Eletrônico, autoriza a utilização dos valores em uma operação destinada à quitação de débitos tributários estaduais. O procedimento foi aprovado pela Procuradoria-Geral do Estado (PGE) e encaminhado ao Judiciário para homologação.
O levantamento realizado pela Gazeta do Paraná identificou que a empresa aparece na operação como cessionária dos créditos, condição atribuída a quem recebe de terceiros o direito de cobrar valores reconhecidos judicialmente. Isso significa que o Condor não necessariamente era o credor original dos precatórios, mas passou a deter direitos sobre os valores envolvidos no acordo.
A decisão abrange os precatórios de números 901.966/2022, 900.756/2012 e 914.529/2024. O procedimento administrativo tramita sob o protocolo SEI 0083890-47.2026.8.16.6000 e foi homologado pelo juiz Rodrigo Otávio Rodrigues Gomes do Amaral, supervisor da Secretaria de Gestão de Precatórios do TJPR.
O documento foi assinado eletronicamente em 28 de outubro de 2026 e publicado em 3 de novembro.
Como funciona o acordo
A operação foi analisada pela 8ª Câmara de Conciliação de Precatórios da Procuradoria-Geral do Estado, responsável por avaliar pedidos de acordos diretos envolvendo créditos judiciais devidos pelo poder público.
Precatórios são requisições de pagamento expedidas pela Justiça quando um ente público é condenado definitivamente a pagar determinada quantia. Esses créditos podem ser transferidos a terceiros por meio de cessão, observadas as exigências legais.
No Paraná, a legislação estabelece mecanismos que permitem a utilização de créditos de precatórios em acordos destinados à quitação de determinados débitos tributários estaduais. A oitava rodada de conciliação foi regulamentada pelo Decreto nº 11.754/2022, que prevê condições para a utilização desses valores, inclusive em situações envolvendo débitos inscritos em dívida ativa e parcelamentos tributários.
Na prática, o mecanismo permite que créditos reconhecidos judicialmente sejam empregados na liquidação de obrigações tributárias, mediante análise administrativa, aplicação dos descontos previstos e homologação judicial.
No caso do Condor, a decisão trata de um acordo direto complementar, modalidade que pressupõe a existência de procedimentos anteriores relacionados à conciliação. A publicação, entretanto, não apresenta o histórico completo das negociações nem os valores eventualmente envolvidos em etapas anteriores.
Valor de R$ 21,8 milhões
O montante homologado pelo TJPR corresponde ao valor bruto do acordo, fixado em R$ 21.885.015,09.
A Divisão de Cálculos da Secretaria de Gestão de Precatórios informou que os cálculos apresentados foram considerados corretos, sem identificação de erros materiais nos valores ou cobrança de juros sobre juros. O setor também registrou que o deságio previsto havia sido devidamente aplicado.
O deságio representa o desconto incidente sobre o valor de um crédito em determinadas operações de negociação ou pagamento antecipado. No caso dos acordos diretos de precatórios, sua aplicação segue as condições estabelecidas na legislação e nos respectivos procedimentos de conciliação.
A decisão publicada não informa, contudo, qual foi o percentual efetivamente aplicado ao conjunto de créditos do Condor, quanto a empresa pagou para adquiri-los de seus titulares anteriores ou qual foi o resultado econômico da operação.
Também não detalha os débitos tributários específicos que serão quitados, os períodos a que se referem ou os valores individualizados de cada obrigação.
Por isso, o montante de R$ 21,8 milhões não pode ser interpretado automaticamente como pagamento em dinheiro à rede de supermercados ou como lucro obtido com a negociação dos precatórios.
Pagamento de tributos
Ao homologar o acordo, o TJPR autorizou o recolhimento das respectivas Guias de Recolhimento do Estado do Paraná, conhecidas como GR-PR.
A decisão determina que a Divisão de Pagamento de Precatórios emita as ordens de pagamento referentes aos créditos utilizados pela empresa e adote as providências necessárias para quitar as guias tributárias fornecidas pela Procuradoria-Geral do Estado.
O despacho também autoriza a transferência dos recursos de uma conta destinada a acordos diretos para outra conta de titularidade do Tribunal, no Banco do Brasil, onde deverá ocorrer o recolhimento dos valores.
Após essas providências, deverão ser juntados aos autos os comprovantes de pagamento e a certificação do cumprimento das determinações.
A publicação, portanto, comprova a homologação do acordo e a autorização para a movimentação dos recursos, mas não demonstra, isoladamente, que todos os recolhimentos tributários já tenham sido efetivamente concluídos.
Análise das cessões
Um dos pontos relevantes da decisão diz respeito à responsabilidade pela verificação dos créditos adquiridos pela empresa.
O TJPR registra que compete exclusivamente à Procuradoria-Geral do Estado analisar os valores atualizados dos precatórios, os percentuais dos créditos aceitos para quitação tributária e as respectivas cessões de crédito.
Essa atribuição está prevista na Lei Estadual nº 17.082/2012, com alterações introduzidas pela Lei nº 18.291/2014.
A documentação publicada confirma que o pedido do Condor passou pela análise da Câmara de Conciliação da PGE, pela Divisão de Cálculos do Tribunal e pela Consultoria Jurídica da Secretaria de Gestão de Precatórios.
A Consultoria Jurídica manifestou-se favoravelmente à homologação, entendimento acolhido na decisão judicial.
O despacho também aborda a ordem de apreciação dos acordos. Segundo a fundamentação, a análise dos requerimentos deve observar a cronologia dos protocolos apresentados.
A Consultoria Jurídica considerou possível presumir que os pedidos encaminhados ao Tribunal respeitaram essa ordem, ressalvando que eventual alegação de quebra da sequência poderá ser examinada posteriormente, caso algum interessado apresente questionamento.
A observação não representa constatação de irregularidade no acordo do Condor, mas delimita as responsabilidades administrativas e as possibilidades de contestação previstas no procedimento.
Correção em cálculo
Durante a análise, a Divisão de Cálculos identificou uma inconsistência na identificação de um credor que ainda possuía saldo.
Segundo a decisão, o documento de cálculo deveria apresentar o nome de Antonio Albino Ramos de Oliveira, em vez de Frederico Julio Reginato Neto.
O setor técnico classificou a divergência como erro meramente material e concluiu que ela não impedia a homologação do acordo.
O entendimento foi mantido na decisão judicial, que autorizou o prosseguimento das providências administrativas.
Origem dos créditos
A homologação determina que sejam juntados aos três precatórios os documentos utilizados na análise do acordo, incluindo o parecer conclusivo da PGE, a decisão de deferimento, o termo de acordo direto, o resumo dos cálculos e o parecer jurídico.
Esses registros são fundamentais para esclarecer a origem dos créditos, a identificação dos titulares anteriores, os percentuais cedidos e as condições financeiras da operação.
A Gazeta do Paraná buscou os autos individuais dos precatórios e os documentos mencionados na homologação, mas não conseguiu recuperar a íntegra do termo de acordo e das planilhas de cálculo nas consultas públicas realizadas.
Sem esses elementos, ainda não é possível estabelecer quanto a empresa desembolsou na aquisição dos créditos ou qual foi a diferença entre o preço de aquisição e os valores posteriormente reconhecidos na conciliação.
A utilização de precatórios adquiridos de terceiros é uma operação admitida pela legislação, desde que cumpridos os requisitos aplicáveis. A decisão examinada não aponta fraude, favorecimento ou outra irregularidade atribuída ao Condor.
O acordo homologado envolve uma operação de valor expressivo e evidencia a utilização de créditos judiciais como instrumento de quitação de obrigações tributárias no Paraná.
A conclusão das providências determinadas pelo TJPR, assim como a identificação dos valores efetivamente recolhidos e das condições de aquisição dos precatórios, dependerá da análise dos documentos complementares e dos registros de pagamento.
Matérias relacionadas
Pena de Bolsonaro pode cair de 27 anos para 2 anos e 4 meses com nova lei
Bets: Flamengo estima perda de R$ 430 milhões e São Paulo aponta impacto milionário
Estado pode punir quem não teve seus direitos garantidos? Livro reacende debate sobre culpabilidade
Jairinho terá defesa intimada para apresentar recurso contra condenação
Comentários (0)
- Seja o primeiro a comentar.