
Por que Ratinho Junior resistiu à redução do ICMS sobre combustíveis e ainda aprovou aumento para 2027?
Governo do Paraná resistiu à proposta inicial de desoneração do diesel apresentada por Lula, mas posteriormente aderiu a subsídio federal; reajuste aprovado por unanimidade pelos estados poderá encarecer combustíveis em 2027
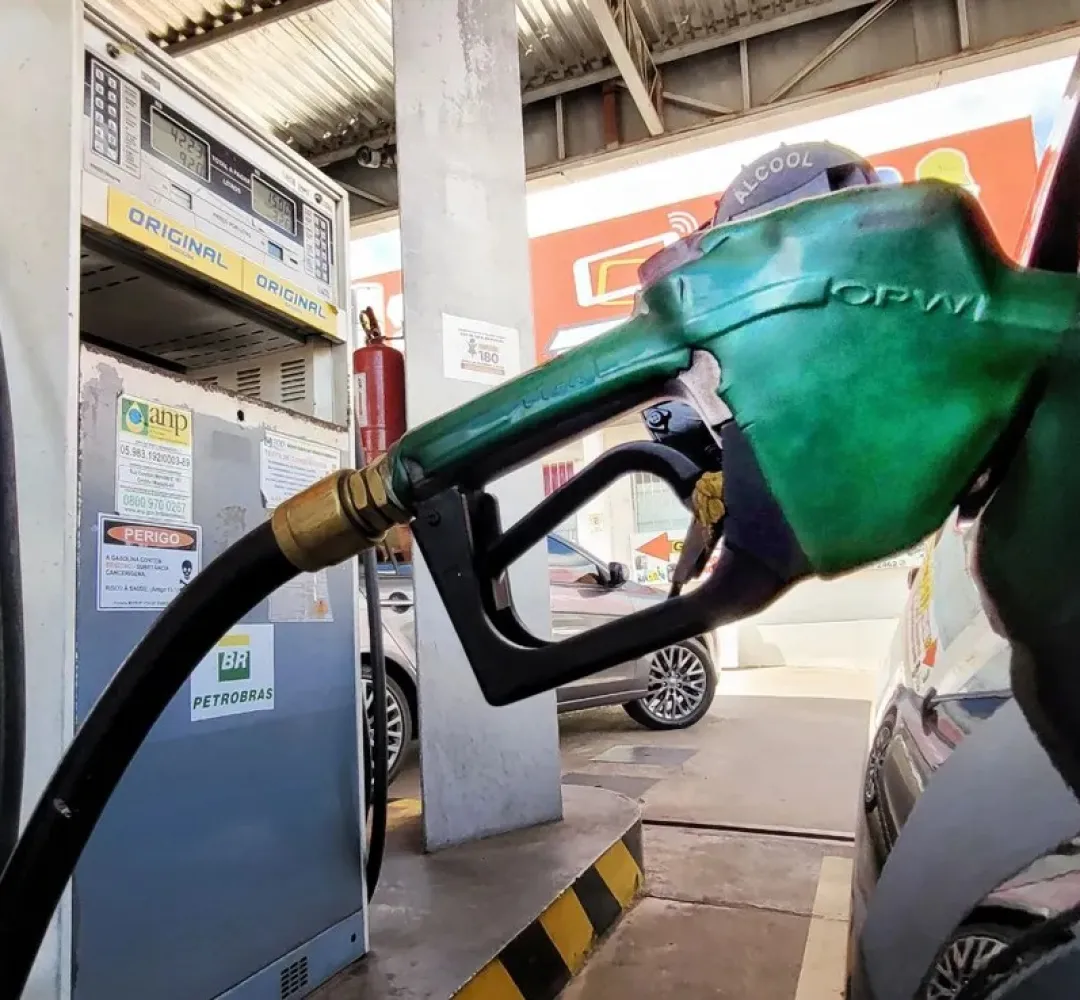
O governo de Carlos Massa Ratinho Junior (PSD) participou da aprovação do aumento do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) sobre gasolina, diesel e gás de cozinha para 2027, depois de ter acompanhado, em março, a resistência dos estados à proposta inicial do governo federal para reduzir temporariamente a tributação do diesel importado. A decisão mais recente, tomada no Conselho Nacional de Política Fazendária (Confaz), estabelece novas alíquotas a partir de 1º de fevereiro e poderá resultar em preços mais elevados para os consumidores paranaenses.
O reajuste, entretanto, não foi uma decisão exclusiva do Paraná. Os 26 estados e o Distrito Federal aprovaram, por unanimidade, a ratificação antecipada dos convênios que estabelecem os novos valores. A medida reuniu administrações estaduais de diferentes orientações políticas, incluindo governos aliados e adversários do presidente Luiz Inácio Lula da Silva (PT). Entre os estados que concordaram com a atualização estão São Paulo, Santa Catarina, Rio Grande do Sul, Minas Gerais, Rio de Janeiro e Bahia.
A participação do Paraná ganha relevância pela sequência das posições adotadas pelo Executivo estadual ao longo de 2026. Em março, o governo Ratinho Junior acompanhou a resistência à proposta inicial de desoneração do ICMS sobre o diesel importado. Posteriormente, aderiu a um programa alternativo de subsídios apresentado pela União. Em outubro, o Estado permanecia fora de um acordo federal de compartilhamento de informações fiscais para ampliar a fiscalização do mercado de combustíveis. No mesmo mês, participou da aprovação das novas alíquotas nacionais.
Os convênios ICMS 127/2026 e 128/2026 foram celebrados em 27 de outubro, durante a 433ª Reunião Extraordinária do Confaz. No dia seguinte, o conselho formalizou a ratificação antecipada das medidas por meio do Ato Declaratório nº 27, publicado no Diário Oficial da União em 29 de outubro.
Quanto o imposto vai aumentar
Com a atualização, o ICMS sobre gasolina e etanol anidro combustível será de R$ 1,64 por litro a partir de fevereiro de 2027. Atualmente, o valor é de R$ 1,57, o que representa um acréscimo de sete centavos por litro.
No caso do diesel e do biodiesel, o imposto passará de R$ 1,17 para R$ 1,30 por litro, aumento de 13 centavos. Já o gás de cozinha terá a tributação elevada de R$ 1,47 para R$ 1,54 por quilograma, acréscimo de sete centavos.
Considerando apenas a diferença tributária, um abastecimento de 50 litros de gasolina terá R$ 3,50 a mais de ICMS embutido na operação. Para a mesma quantidade de diesel, o aumento será de R$ 6,50. No botijão de gás de 13 quilos, a diferença será de aproximadamente R$ 0,91.
Esses valores representam o acréscimo do imposto, não necessariamente o aumento final dos preços. O repasse aos consumidores dependerá de fatores como os custos de produção, importação, distribuição e comercialização.
O impacto poderá ultrapassar os postos de combustíveis. O diesel é utilizado no transporte rodoviário de mercadorias, no escoamento da produção agrícola e em diferentes atividades industriais. Por isso, alterações em seu preço podem pressionar os custos logísticos e, indiretamente, os valores de produtos e serviços.
No Paraná, onde o agronegócio e a agroindústria têm participação expressiva na economia, o comportamento do diesel influencia tanto o transporte da produção quanto as despesas de diferentes cadeias produtivas.
Aprovação unânime
O Paraná foi representado na reunião do Confaz por Juarez Andrade de Morais, cujo nome consta dos convênios publicados no Diário Oficial da União. A ratificação antecipada ocorreu após consulta formal às unidades federativas, que concordaram por unanimidade com as medidas.
A documentação demonstra que o governo paranaense participou de uma decisão coletiva, compartilhada pelos demais estados. Não há, nos atos publicados, registro de manifestação individual de Ratinho Junior sobre o reajuste.
A unanimidade também impede que a medida seja atribuída exclusivamente a governadores de oposição ao governo federal. Administrações estaduais de diferentes partidos concordaram com a atualização, que segue regras nacionais de tributação dos combustíveis.
O Comitê Nacional de Secretários de Fazenda, Finanças, Receita ou Tributação dos Estados e do Distrito Federal (Comsefaz) justificou a decisão como aplicação da metodologia estabelecida pela Lei Complementar nº 192/2022.
A legislação instituiu a tributação monofásica do ICMS sobre determinados combustíveis. Nesse modelo, o imposto é recolhido uma única vez na cadeia de comercialização, mediante valores fixos por litro ou quilograma, uniformes em todo o território nacional.
Essas alíquotas são chamadas de ad rem, diferentemente do sistema tradicional em que o tributo corresponde a uma porcentagem do preço da mercadoria.
A atualização aprovada pelo Confaz segue o mecanismo nacional de revisão dos valores. O Comsefaz também informou que os estados estudam alternativas para amenizar os efeitos do reajuste sobre o diesel.
Embora a decisão tenha fundamentação legal, os convênios não apresentam justificativas individualizadas dos governos estaduais sobre os impactos econômicos da atualização.
Resistência à redução
A aprovação do reajuste ocorre sete meses depois de uma disputa entre o governo federal e os estados sobre medidas para conter a alta dos combustíveis.
Em março, diante da elevação internacional dos preços do petróleo, agravada pelos conflitos no Oriente Médio, o governo Lula apresentou uma proposta para zerar temporariamente o ICMS sobre o diesel importado.
A iniciativa previa que a União compensasse metade da perda de arrecadação decorrente da desoneração. A outra metade seria assumida pelos estados, que deixariam de receber parte da receita tributária durante o período de vigência da medida.
O objetivo era reduzir os custos de importação e limitar o impacto da alta internacional sobre os consumidores brasileiros.
A proposta encontrou resistência entre os governadores. Os estados argumentaram que a medida comprometeria a arrecadação e poderia afetar os repasses destinados aos municípios. Também questionaram a ausência de garantias de que a redução do imposto seria integralmente transferida aos preços praticados nos postos.
O Paraná acompanhou essa resistência inicial, defendendo a preservação das receitas estaduais e municipais.
O impasse levou o governo federal a apresentar uma alternativa, substituindo a proposta de desoneração direta do ICMS por um programa de subsídios ao diesel importado, com divisão dos custos entre União e estados.
Em 31 de março, o governo Ratinho Junior anunciou oficialmente a adesão à nova proposta.
O modelo previa um subsídio total de R$ 1,20 por litro de diesel importado, dividido igualmente entre os governos federal e estaduais participantes. Cada esfera assumiria R$ 0,60 por litro, inicialmente por dois meses.
Segundo a Secretaria da Fazenda do Paraná, a participação estadual representaria um custo estimado de R$ 77,5 milhões mensais, totalizando aproximadamente R$ 155 milhões no período.
O governo paranaense justificou a adesão pela necessidade de garantir o abastecimento e reduzir os efeitos da alta dos combustíveis sobre a economia.
Na ocasião, o secretário estadual da Fazenda, Norberto Ortigara, afirmou que o Estado buscava preservar a atividade econômica e proteger os consumidores.
“O Paraná mantém seu compromisso com a preservação da atividade econômica e proteção do povo paranaense”, declarou Ortigara, em comunicado oficial publicado em 31 de março.
O secretário também defendeu a construção de um entendimento coletivo que permitisse reduzir a carga tributária sem comprometer a uniformidade do sistema nacional.
A adesão ao subsídio demonstra que o Paraná não rejeitou todas as iniciativas federais destinadas a baratear o diesel. A resistência ocorreu em relação ao modelo inicial de desoneração do ICMS, enquanto a proposta alternativa recebeu o apoio do Executivo estadual.
Paraná ficou fora de acordo de fiscalização
Além das negociações tributárias, o Paraná também ficou fora de um acordo de cooperação entre os estados e a Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP), destinado a ampliar o compartilhamento de informações fiscais do setor.
A iniciativa prevê o acesso da agência reguladora a documentos fiscais eletrônicos de empresas que atuam na comercialização de combustíveis, permitindo aperfeiçoar o acompanhamento das operações e identificar situações que possam exigir investigação.
O compartilhamento de dados pode contribuir para o cruzamento de informações sobre compras, vendas e circulação de produtos, fortalecendo a fiscalização da cadeia de abastecimento.
Em outubro, a ANP concluiu a coleta de assinaturas do Acordo de Cooperação Técnica nº 17/2026. O documento contou com a participação de 22 estados e do Distrito Federal.
O Paraná não figurava entre os signatários, assim como São Paulo, Santa Catarina e Amazonas.
A ausência no acordo não significa que o Estado esteja impedindo a fiscalização ou descumprindo uma obrigação legal. Trata-se de um instrumento específico de cooperação, cuja adesão envolve decisões administrativas e técnicas dos governos estaduais.
Entretanto, a posição chama atenção porque uma das preocupações manifestadas pelos governadores durante as negociações de março era justamente a possibilidade de que reduções tributárias não fossem integralmente repassadas aos consumidores.
O acesso ampliado a documentos fiscais pode contribuir para o acompanhamento do mercado, embora não assegure, isoladamente, que eventuais reduções de custos resultem em preços menores nas bombas.
Até o momento, não foi identificada justificativa pública específica e atualizada do governo paranaense para sua ausência entre os participantes do acordo.
Decisões diferentes, impactos semelhantes
Apesar de envolverem o mesmo imposto, a proposta federal apresentada em março e o reajuste aprovado em outubro possuem características distintas.
A primeira previa uma redução temporária do ICMS sobre o diesel importado, em resposta a uma situação extraordinária de alta internacional dos preços. A segunda corresponde à atualização das alíquotas nacionais fixas, dentro do regime de tributação estabelecido pela legislação federal.
Também há diferenças quanto ao alcance. A proposta de março se concentrava no diesel importado, enquanto os convênios aprovados em outubro abrangem gasolina, diesel, biodiesel e gás de cozinha.
Por isso, a resistência à desoneração e a concordância com a atualização das alíquotas não representam, necessariamente, posições contraditórias do ponto de vista da legislação tributária.
Do ponto de vista das políticas públicas, entretanto, as decisões permitem questionar quais critérios os governos estaduais adotam para equilibrar arrecadação e preços dos combustíveis, especialmente diante dos impactos sobre o orçamento das famílias.
A arrecadação do ICMS financia serviços públicos estaduais e também representa uma importante fonte de receita para os municípios, que recebem constitucionalmente 25% do produto arrecadado.
Por outro lado, o imposto integra o custo final dos combustíveis, com efeitos diretos sobre consumidores e empresas.
O desafio colocado aos governos estaduais envolve justamente essa relação entre preservação das receitas públicas e redução dos custos suportados pela população.
Governo não detalhou posição sobre reajuste
A documentação oficial confirma que o Paraná acompanhou a resistência à proposta inicial de desoneração, aderiu posteriormente ao programa federal de subsídios e participou da aprovação das novas alíquotas do ICMS para 2027.
Também confirma que o reajuste recebeu concordância unânime dos estados e do Distrito Federal, não sendo uma iniciativa isolada do governo Ratinho Junior.
O que ainda não está esclarecido é a avaliação específica do Executivo paranaense sobre os efeitos da atualização tributária para os consumidores e os setores produtivos do Estado.
Até o fechamento desta apuração, não foi localizada manifestação individual de Ratinho Junior justificando a aprovação dos novos valores para 2027. A fundamentação divulgada pelo Comsefaz apresenta a posição coletiva dos estados, sem detalhar as razões de cada administração.
Também permanece sem esclarecimento público específico a ausência do Paraná no acordo de compartilhamento de informações fiscais com a ANP.
A sequência das decisões coloca em debate a atuação dos governos estaduais na política de preços dos combustíveis. Em março, a prioridade declarada era conter a alta do diesel e preservar o abastecimento. Em outubro, os estados concordaram unanimemente com a atualização do ICMS, que poderá pressionar os preços a partir de fevereiro.
No Paraná, a questão que permanece é como o governo Ratinho Junior pretende conciliar a defesa da arrecadação estadual com o compromisso de proteger os consumidores dos efeitos da elevação dos combustíveis.
Matérias relacionadas
Ratinho Junior suspende repasses e determina revisão de convênios já assinados com municípios
É falso que Lula tenha recebido 165 mil votos de origem desconhecida; entenda a diferença na contagem do TSE
Após ignorar recomendações do TCE, governo pede revogação de licitação de R$ 192 milhões para pisos esportivos
Itamaraty convoca diplomata argentina após fuga de Flávio Bolsonaro
Comentários (0)
- Seja o primeiro a comentar.