
TCE-PR esclarece possibilidade e requisitos para pagamento via Pix por ente público
A realização de pagamentos de fornecedores, prestadores de serviços e funcionários da administração pública por meio da modalidade Pix é permitida, desde que observadas todas as normas legais e contábeis aplicáveis às movimentações bancárias
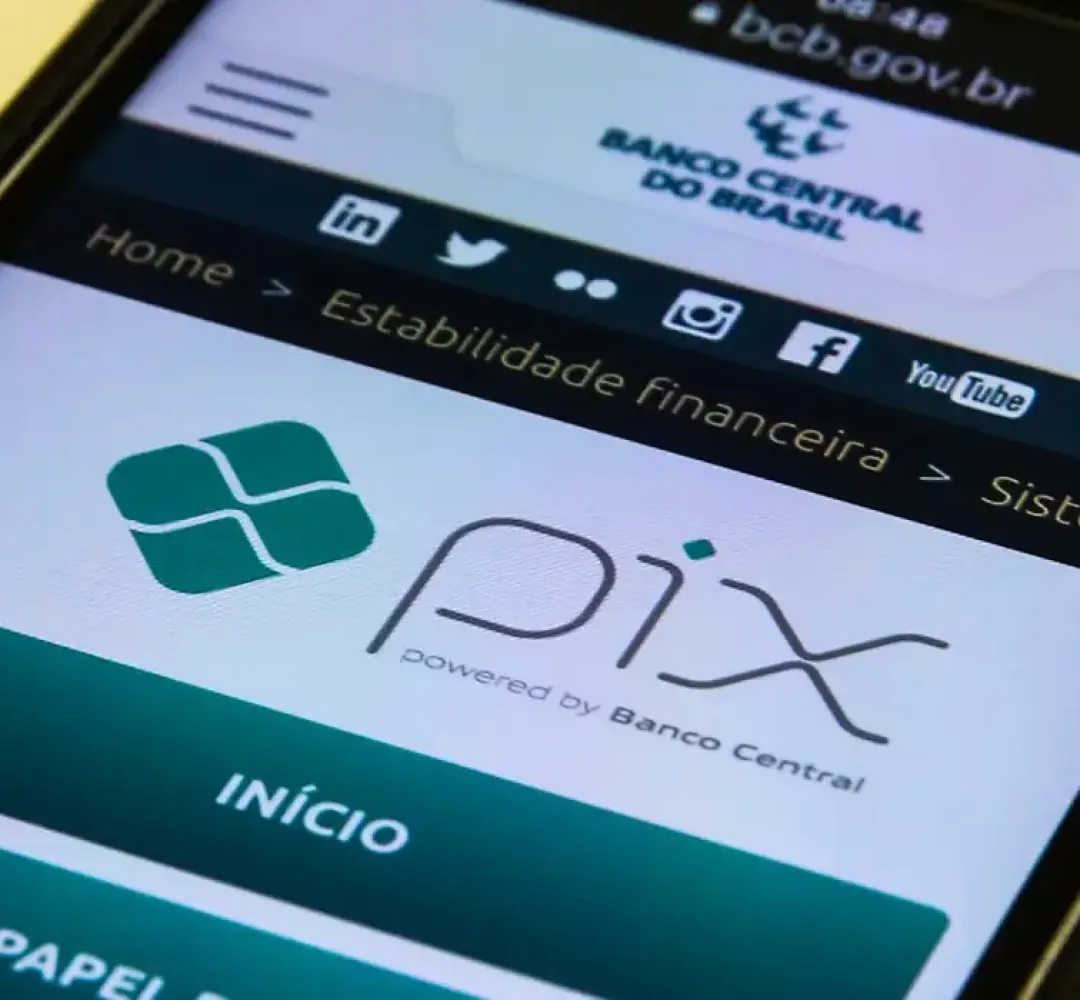
A realização de pagamentos de fornecedores, prestadores de serviços e funcionários da administração pública por meio da modalidade Pix é permitida, desde que observadas todas as normas legais e contábeis aplicáveis às movimentações bancárias, garantindo a identificação do credor, a destinação dos valores, a rastreabilidade das transações e a devida documentação da despesa.
Não é necessária a edição de uma normativa específica pelo Tribunal de Contas do Estado do Paraná (TCE-PR) para autorizar o uso do Pix por seus fiscalizados. Contudo, a elaboração de atos normativos internos pela própria entidade é recomendável, para padronizar e organizar os fluxos administrativos, assegurando o estrito cumprimento das exigências legais e de controle.
A Instrução Normativa (IN) nº 89/13 do TCE-PR já normatiza a realização de pagamentos por meio da modalidade Pix. Embora ela tenha sido editada antes da criação oficial do Pix, em 2020, pelo Banco Central, sua redação, ao prever a utilização de "outros serviços da mesma natureza disponibilizados pelas instituições financeiras", abrange as novas modalidades de transações bancárias, como o Pix, desde que atendam aos requisitos de identificação da destinação e do credor; e demais princípios de controle e transparência.
Esta é a orientação do TCE-PR, em resposta à Consulta formulada pela Fundação Faculdade de Filosofia, Ciências e Letras de Mandaguari (Fafiman). A instituição de ensino questionou sobre a possibilidade e os procedimentos necessários para a realização de pagamentos a fornecedores, prestadores de serviços e funcionários por meio da modalidade PIX; e se seria necessária a expedição de normativa para autorizar essa prática.
Instrução do processo
Em seu parecer, a assessoria contábil da consulente concluiu pela viabilidade do uso do Pix, desde que a destinação e o credor sejam identificados, em conformidade com as disposições da Lei nº 4.320/64, da Lei Complementar nº 101/00 (Lei de Responsabilidade Fiscal - LRF) e da IN nº 89/13 do TCE-PR. O parecer ressaltou que o Pix, como meio eletrônico de pagamento regulamentado pelo Banco Central, enquadra-se perfeitamente nas previsões normativas existentes e oferece ganhos econômicos, devido à isenção de tarifas bancárias.
A então Coordenadoria de Gestão Municipal (CGM) do TCE-PR enfatizou que a IN 89/2013, em seu artigo 9º, parágrafo 1º, ao prever a movimentação de recursos por "outros serviços da mesma natureza disponibilizados pelas instituições financeiras", já abrange o Pix, mesmo tendo sido editada antes de sua criação.
A unidade técnica reforçou que o Pix, como meio de pagamento instantâneo criado pelo Banco Central, mantém a identificação do pagador e do recebedor, permitindo a rastreabilidade e a conciliação contábil, além de promover a economicidade. Além disso, a CGM mencionou ser recomendável a regulamentação interna a esse respeito pela entidade que utiliza o Pix em seus pagamentos.
O Ministério Público de Contas (MPC-PR) manifestou-se pela possibilidade de utilização do Pix pela administração pública. O órgão ministerial salientou que essa modalidade representa uma inovação operacional que aprimora a velocidade, reduz custos e amplia a disponibilidade dos serviços bancários, sem, contudo, afastar as premissas básicas de identificação das partes e registro das transações.
O MPC-PR concordou que a IN nº 89/13 é suficientemente abrangente para permitir o uso do Pix; e que a ausência de uma normativa específica do TCE-PR não impede sua utilização legítima, embora normativos internos possam ser recomendáveis para padronização e organização dos fluxos administrativos.
Legislação, jurisprudência e doutrina
O artigo 60 da Lei Federal nº 4.320/64 (Lei da Contabilidade Pública) dispõe que é vedada a realização de despesa sem prévio empenho. O artigo seguinte (61) estabelece que para cada empenho será extraído um documento denominado Nota de Empenho, que indicará o nome do credor, a especificação e o valor da despesa, bem como a dedução desta do saldo da dotação própria.
O artigo 62 da Lei da Contabilidade Pública fixa que pagamento da despesa só será efetuado quando ordenado após sua regular liquidação. O artigo seguinte (63) expressa que a liquidação da despesa consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito.
O artigo 64 da Lei Federal nº 4.320/64 dispõe que a ordem de pagamento é o despacho exarado por autoridade competente, determinando que a despesa seja paga.
A Instrução Normativa nº 89/13 do TCE-PR prevê, em seu artigo 9º, parágrafo 1º, que a movimentação dos recursos públicos será efetivada preferencialmente por meios eletrônicos ofertados pelo sistema bancário, incluindo "outros serviços da mesma natureza disponibilizados pelas instituições financeiras, em que fique identificada a sua destinação e, no caso de pagamento, o credor".
O Acórdão nº 743/2025 do Plenário do Tribunal de Contas da União (TCU) já determinara ao Fundo Nacional de Desenvolvimento da Educação (FNDE) a gestão do risco de "falta de identificação dos beneficiários dos débitos e pagamentos realizados nas contas específicas, mediante informação do CPF ou do CNPJ", evidenciando a relevância de que cada transação eletrônica esteja vinculada de forma inequívoca ao seu credor.
Por meio do Acórdão nº 1098452 (Processo nº 1098452), o Tribunal de Contas do Estado de Minas Gerias (TCE-MG) fixou prejulgamento de tese com caráter normativo, que admite a utilização do Pix pela administração pública, tanto na condição de pagadora quanto de recebedora, desde que observadas as normas legais e contábeis aplicáveis às movimentações bancárias.
A partir de 2025, a Receita Federal do Brasil passou a utilizar o Pix como uma das formas de restituição do Imposto de Renda, demonstrando a ampla aceitação e integração da ferramenta no cenário fiscal e financeiro da administração pública do país.
Decisão
O relator do processo, conselheiro Fernando Guimarães, acompanhou o posicionamento da CGM e do MPC-PR como razão de decidir. Ele afirmou que a utilização do Pix pela administração pública é plenamente possível e, inclusive, desejável, dadas as vantagens que oferece, pois ele foi instituído e regulamentado pelo Banco Central do Brasil em 2020; e não representa quebra de paradigma em relação às exigências de controle e rastreabilidade das operações financeiras.
Guimarães ressaltou que essa inovação operacional aprimora a velocidade, reduz custos e amplia a disponibilidade dos serviços bancários, sem afastar as premissas básicas de identificação das partes e registro das transações. Ele destacou que as características do Pix, como a disponibilidade 24 horas por dia e sete dias por semana, e a agilidade na liquidação das transações - em até 10 segundos - contribuem significativamente para a eficiência da gestão financeira pública e para a economicidade, uma vez que, em geral, as transações via Pix são isentas de tarifas bancárias, ao contrário de outras modalidades como TED e DOC.
O conselheiro entendeu que a redação abrangente da IN nº 89/13 do TCE-PR permite que novas modalidades de transações bancárias, como o Pix, sejam utilizadas, desde que atendam aos requisitos de identificação e rastreabilidade.
O relator lembrou que o próprio Banco Central, criador e regulador do Pix, incentiva ativamente sua utilização pela administração pública em todas as esferas federativas, para pagamentos e recebimentos. Ele destacou que, em seu site, o BC destaca que o Pix se aplica a diversos casos de uso, como arrecadação de tributos, taxas, multas, pagamento de benefícios sociais e fornecedores, oferecendo rapidez, disponibilidade e conciliação de pagamentos de forma simples.
Guimarães explicou que as transações via Pix trafegam com todas as informações necessárias à identificação e conciliação contábil, como o CPF ou CNPJ do pagador, o que promove maior controle sobre a gestão dos recursos públicos. Ele destacou que isso significa que os princípios de autenticidade, integridade e rastreabilidade, essenciais para o controle da despesa pública, são mantidos e, em muitos casos, aprimorados pela agilidade e detalhamento das informações que acompanham cada transação.
Contudo, o conselheiro advertiu que é fundamental que a entidade consulente, assim como qualquer outro órgão da administração pública que utilize o Pix, observe rigorosamente as normas legais e contábeis aplicáveis às movimentações bancárias. Ele reforçou que a agilidade do Pix não dispensa a necessidade de detalhada identificação do beneficiário, conforme já enfatizado pelo TCE-PR e por outros órgãos de controle, como o TCU.
O relator alertou que, embora não seja uma exigência para a legalidade do uso do Pix, a elaboração de atos normativos internos para sua utilização é altamente recomendável, pois eles podem servir para padronizar e organizar os fluxos administrativos; detalhar os procedimentos operacionais; definir até que ponto as informações de identificação devem ser detalhadas - como a exigência de CPF ou CNPJ do beneficiário final -; estabelecer quais documentos devem estar referenciados aos pagamentos; e assegurar outros controles essenciais, como a obrigatoriedade de que os pagamentos sejam feitos exclusivamente para o credor do título jurídico e a necessidade de obediência à ordem cronológica de pagamentos.
Finalmente, Guimarães entendeu que a definição clara desses procedimentos internos garante que todos os pagamentos realizados via Pix atendam sempre às exigências legais e aos princípios de transparência e controle. Assim, ele considerou que a adoção desses normativos internos reforça a segurança jurídica e operacional, facilitando a auditoria e a prestação de contas; e assegurando que os benefícios do Pix sejam plenamente aproveitados, sem comprometer a integridade da gestão pública.
Os conselheiros aprovaram o voto do relator por unanimidade, na Sessão de Plenário Virtual nº 11/25 do Tribunal Pleno do TCE-PR, concluída em 18 de junho. O Acórdão nº 1526/25 - Tribunal Pleno foi disponibilizado em 1º de julho, na edição nº 3.473 do Diário Eletrônico do TCE-PR (DETC). O trânsito em julgado da decisão ocorreu em 10 de julho.
Texto: Tribunal de Contas
Matérias relacionadas
Tércio Tinoco intensifica campanha na reta final e reforça bandeira da inclusão no RN
Caso dos vídeos com IA de Sandro Alex e Ratinho Junior chega ao TSE após TRE barrar recursos
MPPR investiga possível lançamento irregular de esgoto em arroio de Ponta Grossa
MP pede retirada de vídeo com Ratinho Junior que exalta gestão e rebate críticos em período eleitoral
Comentários (0)
- Seja o primeiro a comentar.