
Reforma tributária: IBS e CBS podem aumentar imposto pago pelas empresas
Empresas questionam na Justiça se IBS e CBS poderão integrar a base de impostos atuais durante a transição para o novo sistema tributário
🎧 Ouça esta matéria — narrado por IA
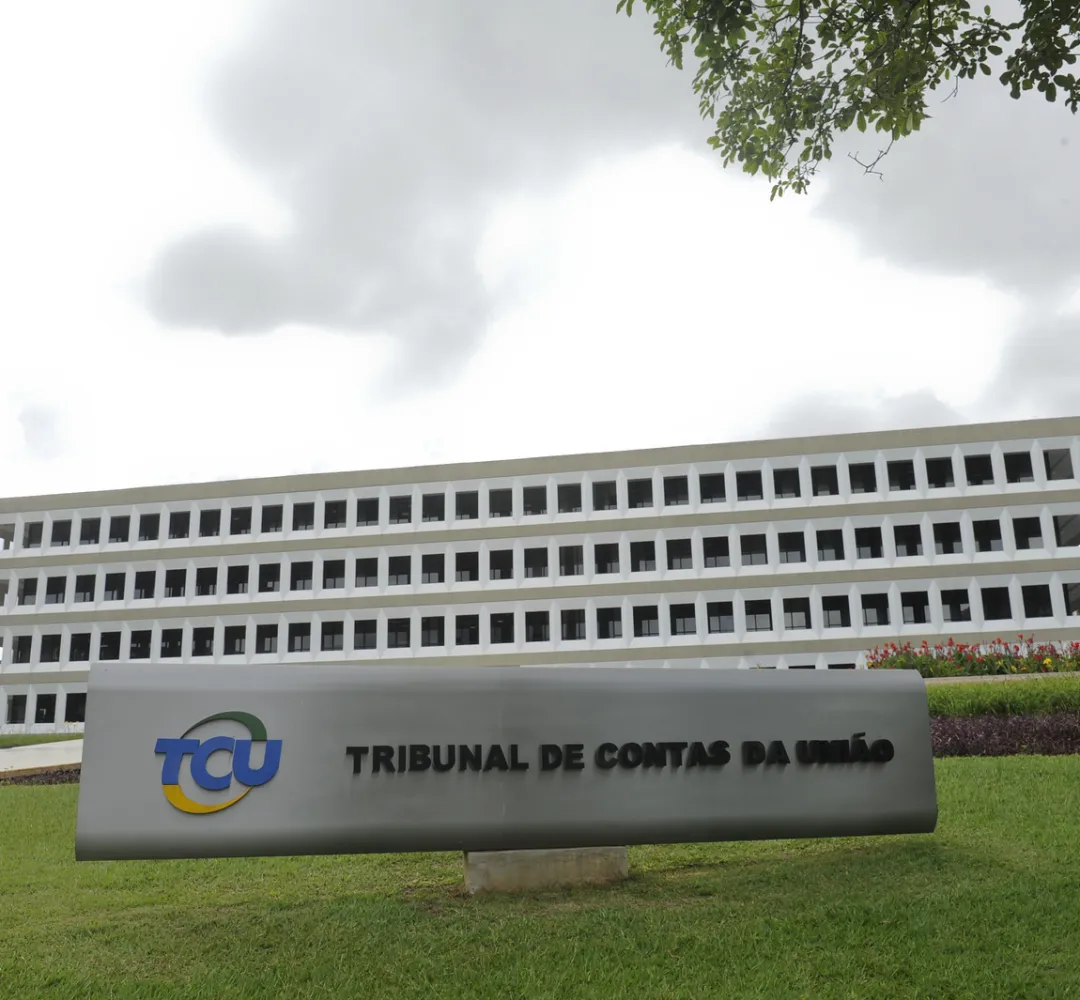
A definição da alíquota de referência de 11,3% para a Contribuição sobre Bens e Serviços (CBS), aprovada pelo Tribunal de Contas da União (TCU) na quarta-feira (28), coloca as empresas diante de uma série de mudanças tributárias previstas para 2027. Ao mesmo tempo em que o novo sistema começa a avançar, uma disputa já chegou à Justiça: contribuintes questionam se os valores do IBS (Imposto sobre Bens e Serviços) e da CBS poderão compor a base de cálculo de impostos que ainda estarão em vigor durante a transição, como o ICMS (Imposto sobre a Circulação de Mercadorias e Serviços) e o ISS (Imposto Sobre Serviços).
A CBS substituirá tributos federais que incidem atualmente sobre o consumo, como PIS e Cofins. O percentual calculado pelo TCU será encaminhado ao Senado Federal, que deverá fixar a alíquota de referência até 15 de dezembro. O Tribunal também calculou um redutor de 44,2% para a CBS incidente sobre determinadas compras realizadas pela administração pública.
A discussão judicial ocorre porque, durante a transição, os novos tributos passarão a conviver com impostos do sistema atual. Para as empresas, a forma como essa convivência será interpretada pode alterar o valor efetivamente recolhido e, consequentemente, o planejamento financeiro.
O que as empresas estão questionando
A tese levada à Justiça sustenta que IBS e CBS são calculados “por fora” e, por isso, os valores destinados ao Fisco não representariam receita própria das empresas. Dessa forma, na avaliação dos contribuintes, esses valores não deveriam ampliar a base de cálculo de outros tributos.
Segundo Gabrieli Caroline Freire, presidente do Comitê Tributário da Associação Comercial, Industrial e Empresarial de Ponta Grossa (ACIPG) e membra do grupo de estudos Mulheres no Tributário, a tese também se apoia nos princípios da legalidade tributária e da neutralidade.
No caso do ICMS, existe ainda um argumento específico. A Lei Complementar nº 227/2026 determinou expressamente a inclusão do Imposto Seletivo na base de cálculo do imposto estadual, mas não estabeleceu regra equivalente para IBS e CBS. Para a especialista, essa diferença reforça a discussão sobre a possibilidade de inclusão dos novos tributos.
A questão já produziu decisões favoráveis aos contribuintes. Em setembro, a Justiça de São Paulo concedeu liminar para afastar a inclusão do IBS e da CBS da base de cálculo do ICMS de uma empresa. Em outubro, outra decisão, da 2ª Vara da Fazenda Pública de Santos, também afastou a cobrança para uma contribuinte. As decisões, porém, têm alcance individual e a discussão ainda não possui entendimento jurisprudencial consolidado.
“Não é possível, neste momento, quantificar com segurança as chances de êxito”, explica Gabrieli, em entrevista ao jornal Gazeta do Paraná. Segundo ela, a análise depende das particularidades de cada tributo, dos precedentes aplicáveis e da evolução da jurisprudência.
Risco financeiro
Para as empresas que avaliam recorrer à Justiça, a decisão não envolve apenas a possibilidade de reduzir a carga tributária. Também é necessário analisar o impacto financeiro do processo.
Gabrieli explica que o contribuinte pode continuar recolhendo os valores questionados, realizar depósito judicial ou buscar uma decisão que suspenda a exigibilidade da cobrança. Cada alternativa produz consequências diferentes para o fluxo de caixa.
A especialista alerta ainda que deixar de recolher valores sem uma decisão judicial que suspenda a exigibilidade pode expor a empresa à cobrança do Fisco, com os respectivos encargos legais.
Outro fator é o custo do próprio processo. A Lei nº 15.498/2026 alterou regras relativas às custas judiciais na Justiça Federal e no Superior Tribunal de Justiça. No STJ, a nova sistemática estabelece, como regra geral, percentuais entre 2% e 4% sobre o valor atualizado da causa, respeitados os limites previstos na legislação. A mudança passa a produzir efeitos a partir de 2027 para os dispositivos correspondentes.
E se a empresa vencer?
A forma de recuperação dos valores também dependerá da estratégia adotada no processo. De acordo com Gabrieli, uma empresa que optar pelo depósito judicial poderá, ao final da ação, buscar o levantamento dos valores conforme o resultado definitivo do processo.
Se o contribuinte obtiver uma decisão que permita deixar de recolher a parcela discutida, o benefício financeiro ocorre durante a vigência da decisão. Já nos casos em que a empresa continua pagando o tributo, a recuperação dos valores recolhidos pode exigir uma ação própria de cobrança, conforme as circunstâncias do processo.
A especialista ressalta, portanto, que a decisão de judicializar a questão deve considerar não apenas o possível ganho tributário, mas também os custos, riscos e efeitos sobre o caixa da empresa.
A disputa ganha importância justamente no momento em que o país se aproxima da cobrança efetiva da CBS. Para 2027, o TCU calculou uma alíquota de referência de 11,3468%, arredondada para 11,3%. O percentual ainda será submetido ao Senado e não significa que todas as empresas terão exatamente essa carga tributária.
Matérias relacionadas
Fachin arquiva mais cinco investigações do Inquérito das Fake News
Golpe do INSS usa benefício negado e ameaça de suspensão; veja como se proteger
Violência contra povos indígenas: Paraná, Mato Grosso do Sul e Rio Grande do Sul registram ataques e investigações
Ar-condicionado em 17°C aumenta a conta de luz? Veja como economizar
Comentários (0)
- Seja o primeiro a comentar.