
Decisão do STF pode reduzir cobrança de imposto sobre imóveis em municípios do Paraná
Supremo forma maioria para ampliar imunidade de ITBI em operações com empresas imobiliárias; julgamento poderá mudar critérios de cobrança das prefeituras e beneficiar holdings familiares
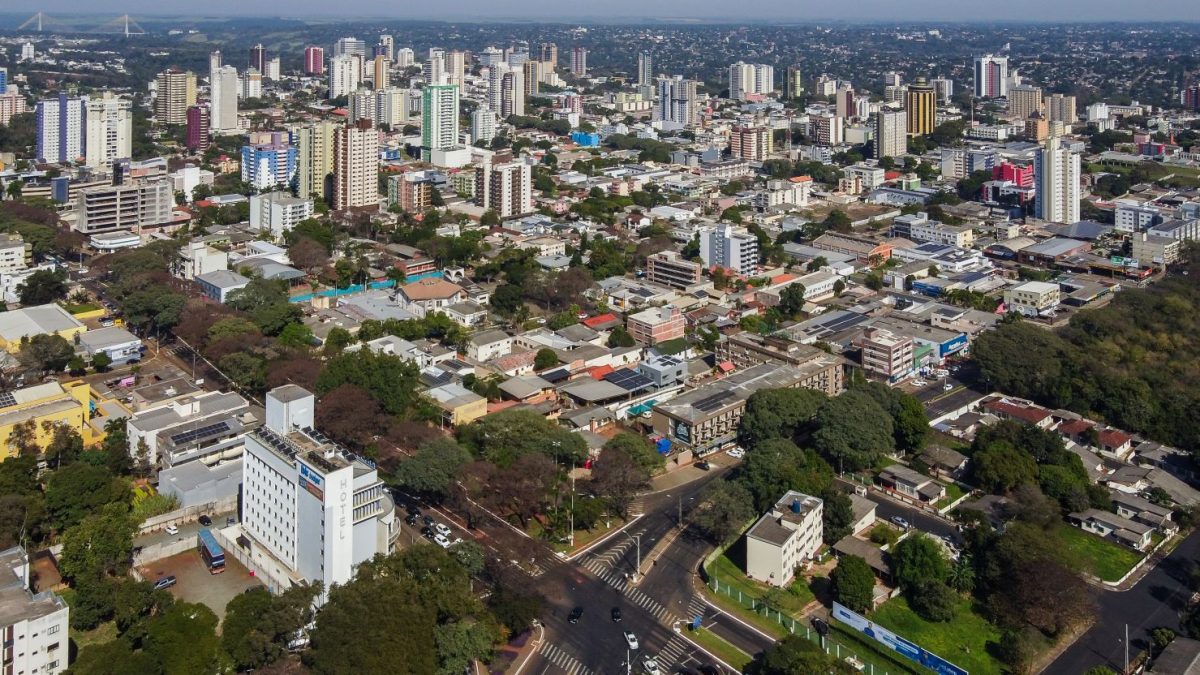
As prefeituras do Paraná poderão ter de rever os critérios utilizados na cobrança do Imposto sobre Transmissão de Bens Imóveis (ITBI), caso seja confirmado o entendimento que começou a se consolidar no Supremo Tribunal Federal (STF). A Corte formou maioria para reconhecer que empresas dedicadas à compra, venda e locação de imóveis também têm direito à imunidade do tributo quando recebem propriedades destinadas à integralização de seu capital social.
A discussão, que envolve um imposto de competência municipal, tem potencial para atingir diretamente as administrações tributárias dos 399 municípios paranaenses. O resultado poderá influenciar tanto a arrecadação das prefeituras quanto as operações de empresas imobiliárias, proprietários de imóveis e famílias que organizam seu patrimônio por meio de holdings.
Até esta segunda-feira (12), o julgamento registrava seis votos favoráveis à imunidade e dois contrários. A análise ocorre no Recurso Extraordinário nº 1.495.108, vinculado ao Tema 1.348 da repercussão geral, e tem encerramento previsto para 19 de outubro.
Apesar da maioria formada, ainda não existe decisão definitiva. Os ministros poderão alterar seus votos até a conclusão do julgamento, quando também deverá ser consolidada a orientação a ser aplicada aos demais processos sobre o assunto.
O que muda para o Paraná
O ITBI é uma das fontes de receita própria das prefeituras. O imposto é normalmente exigido nas transmissões onerosas de imóveis, como ocorre nas operações de compra e venda.
A Constituição Federal, entretanto, prevê hipóteses de imunidade tributária. Uma delas envolve a transferência de imóveis para a formação do capital social de empresas.
A controvérsia analisada pelo STF está na possibilidade de cobrar o imposto quando a empresa que recebe o imóvel atua predominantemente no próprio mercado imobiliário.
Na interpretação que está prevalecendo no Supremo, a atividade econômica da pessoa jurídica não impede, por si só, a imunidade na operação de integralização de capital social.
Para os municípios paranaenses que adotam entendimento diferente, a confirmação da tese poderá exigir mudanças nos procedimentos de fiscalização e cobrança.
Isso não significa que todas as transferências imobiliárias ficarão isentas do tributo. A discussão envolve uma operação societária específica, na qual um imóvel é utilizado para compor o capital de uma pessoa jurídica.
Também não há, até o momento, estimativa oficial de quanto as prefeituras do Paraná poderiam deixar de arrecadar caso o entendimento seja definitivamente confirmado.
Holdings familiares podem ser beneficiadas
Além das empresas que atuam diretamente na compra, venda e locação de imóveis, a decisão interessa às chamadas holdings patrimoniais e familiares, utilizadas para concentrar a administração de bens em uma pessoa jurídica.
Essas estruturas podem ser empregadas no planejamento sucessório, na gestão de imóveis e na organização de patrimônios familiares.
Em determinadas operações, proprietários transferem imóveis para uma empresa em troca de participação no capital social. É justamente nessa modalidade de transferência que se concentra a discussão sobre a incidência do ITBI.
Caso a maioria formada no Supremo seja mantida, a atividade imobiliária predominante da empresa não poderá ser utilizada, isoladamente, como fundamento para negar a imunidade constitucional.
A orientação poderá repercutir em operações realizadas no Paraná, especialmente em municípios com mercado imobiliário expressivo e grande volume de transferências patrimoniais.
A eventual redução de custos tributários, porém, dependerá das características de cada operação e do atendimento aos requisitos previstos na Constituição.
Entenda a divergência
A Constituição estabelece que o ITBI não incide sobre a transmissão de bens incorporados ao patrimônio de pessoa jurídica em realização de capital, mas também prevê uma ressalva relacionada à atividade imobiliária predominante. A discussão jurídica é sobre o alcance dessa ressalva.
Os contribuintes defendem que a restrição se aplica às operações de fusão, incorporação, cisão ou extinção de pessoas jurídicas, mas não à transferência de imóveis para integralização do capital social.
Já a interpretação defendida pelos municípios que cobram o imposto nessas operações considera que a atividade imobiliária predominante pode afastar a imunidade também na formação do capital da empresa.
Relator do processo, o ministro Edson Fachin votou pela interpretação favorável aos contribuintes. O entendimento foi acompanhado por Cristiano Zanin, André Mendonça, Nunes Marques, Luiz Fux e Alexandre de Moraes.
Os ministros Gilmar Mendes e Flávio Dino apresentaram votos contrários.
Com isso, o placar chegou a seis votos a dois em favor da imunidade, independentemente da atividade econômica predominante da empresa que recebe o imóvel.
Prefeituras continuarão podendo fiscalizar
Mesmo que o entendimento majoritário seja confirmado, as administrações tributárias municipais não perderão o poder de investigar operações irregulares.
A imunidade constitucional não protege transferências fraudulentas ou simuladas, realizadas apenas para ocultar negócios sujeitos à cobrança do imposto.
Além disso, o próprio STF já estabeleceu, no Tema 796 da repercussão geral, que a imunidade não alcança o valor dos bens que exceder o capital social efetivamente integralizado.
Isso significa que os municípios continuarão podendo analisar a documentação das operações, verificar a correspondência entre os imóveis transferidos e o capital declarado e cobrar o imposto nas situações em que a Constituição não assegura a imunidade.
A mudança em discussão, portanto, não elimina a fiscalização. Ela delimita quando a atividade imobiliária de uma empresa pode justificar a exigência do tributo.
Possível impacto nas contas municipais
Para as prefeituras paranaenses, uma das principais questões será avaliar os efeitos da futura orientação sobre procedimentos administrativos e disputas judiciais já existentes.
Caso o STF confirme a maioria e fixe uma tese de repercussão geral, o entendimento deverá servir de referência para processos semelhantes em todo o país.
Isso poderá exigir revisão de interpretações adotadas pelas administrações tributárias e influenciar ações propostas por contribuintes que contestam a cobrança de ITBI na integralização de capital social.
Eventuais pedidos de restituição de valores pagos anteriormente dependerão da situação de cada contribuinte, dos prazos legais e dos efeitos temporais que venham a ser definidos pela Corte.
A extensão financeira da mudança no Paraná ainda é incerta. O fato de o STF formar maioria pela imunidade não permite concluir, por enquanto, que haverá uma perda específica de arrecadação nas cidades do estado.
O julgamento deve ser encerrado em 19 de outubro. Até lá, permanece a expectativa pela consolidação da tese constitucional que orientará a cobrança do ITBI pelas administrações municipais.
Matérias relacionadas
Paraná apresenta contas do Estado nesta terça-feira após registrar R$ 54,5 bilhões em receitas
Deepfakes e acusações falsas marcam nova onda de desinformação no segundo turno
Dia das Crianças: os perigos que ameaçam a infância e os desafios para proteger quem mais precisa
Governo tenta acelerar votação do fim da escala 6x1 no Senado antes do segundo turno das eleições
Comentários (0)
- Seja o primeiro a comentar.