
TCE-PR aponta falhas no transporte coletivo de São José dos Pinhais e determina mudanças
Auditoria identificou problemas no cálculo da tarifa, falta de estudos sobre a demanda de passageiros e fiscalização insuficiente; município recebeu 23 determinações e três recomendações para melhorar o serviço
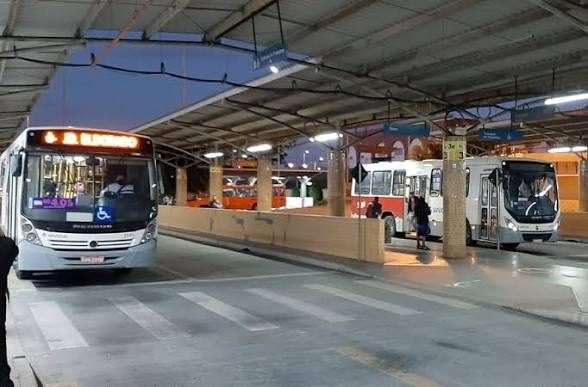
Uma auditoria do Tribunal de Contas do Estado do Paraná (TCE-PR) identificou falhas na gestão do transporte coletivo de São José dos Pinhais, na Região Metropolitana de Curitiba, e resultou em 23 determinações e três recomendações para melhorar o sistema. Entre os problemas apontados estão erros nos cálculos econômico-financeiros dos contratos, ausência de pesquisas sobre a origem e o destino dos passageiros e fiscalização insuficiente dos serviços prestados pelas concessionárias.
A decisão foi aprovada por unanimidade pelo Tribunal Pleno e transitou em julgado em 31 de julho de 2026. Desde então, a administração municipal vem encaminhando documentos ao TCE-PR para comprovar o cumprimento gradual das medidas. A documentação está em análise pela equipe técnica do órgão.
O município, que tinha cerca de 330 mil habitantes no Censo de 2022, passou por licitação do transporte coletivo em 2012. Na ocasião, a prestação dos serviços foi dividida em dois lotes: o primeiro, abrangendo as regiões Norte, Leste e Oeste, ficou sob responsabilidade da Autoviação São José dos Pinhais; o segundo, correspondente à região Sul, foi concedido à Auto Viação Sanjotur. Os contratos estabeleceram prazo inicial de 15 anos, com possibilidade de renovação por mais dez.
A auditoria foi realizada em 2023 pela Coordenadoria de Auditorias do TCE-PR, como parte do Plano de Fiscalização daquele ano. O trabalho avaliou o planejamento do sistema, a execução dos contratos e os mecanismos de controle sobre os custos do serviço.
FALHAS NO PLANEJAMENTO E NO CÁLCULO DA TARIFA
Os técnicos identificaram oito achados de auditoria, com problemas que abrangem desde a estruturação financeira das concessões até a infraestrutura disponível aos passageiros.
Um dos principais apontamentos envolve erros de cálculo na elaboração dos índices financeiros dos contratos, que teriam provocado o aumento artificial da Taxa Interna de Retorno (TIR), indicador utilizado para avaliar a rentabilidade esperada dos investimentos. Segundo o Tribunal, a situação, combinada à falta de pesquisas de origem e destino, comprometeu a confiabilidade das projeções de demanda e do fluxo de caixa utilizado na contratação.
A ausência de estudos sobre os deslocamentos dos usuários também dificultou o planejamento das linhas e da oferta de veículos. Durante a fiscalização, foram relatadas inadequações nos trajetos, tempo excessivo de espera e superlotação. Para os auditores, esses problemas estão relacionados à falta de informações consistentes sobre o número de passageiros e suas necessidades de deslocamento.
O relatório também apontou que o município não acompanhava periodicamente os parâmetros financeiros dos contratos. Sem esse monitoramento, a administração teria capacidade limitada para identificar desvios, corrigir inconsistências e verificar se os valores pagos correspondiam aos investimentos efetivamente realizados pelas concessionárias.
Outro problema identificado foi a ausência de previsão de receitas não tarifárias, como publicidade nos ônibus, exploração de espaços comerciais e parcerias. Essas fontes alternativas poderiam reduzir a dependência do sistema em relação ao dinheiro arrecadado com as passagens e ampliar a capacidade de investimento em melhorias.
CONTROLE SOBRE OS DADOS
A auditoria também constatou que o município não tinha acesso aos dados brutos do sistema de bilhetagem eletrônica operado pelas concessionárias, nem às informações completas de GPS utilizadas no acompanhamento da operação. A administração recebia apenas dados já tratados pelas empresas.
Durante a análise do processo, os gestores informaram que a Câmara Municipal aprovou, em 2025, uma lei para instituir um novo sistema de bilhetagem eletrônica pertencente ao Poder Executivo. No entanto, segundo o TCE-PR, a iniciativa não foi suficiente para corrigir a irregularidade, pois não havia providências concretas que garantissem o acesso efetivo às informações.
Para o Tribunal, o controle direto dos dados é necessário para conferir a quantidade de passageiros transportados, verificar a regularidade da operação e fiscalizar os custos utilizados no cálculo das tarifas.
O QUE O MUNICÍPIO DEVE FAZER
Entre as determinações está a realização de estudos mais abrangentes para subsidiar a próxima licitação do transporte coletivo. O município deverá utilizar dados confiáveis e séries históricas de pelo menos dez anos para projetar a demanda e avaliar a viabilidade econômico-financeira do sistema.
Também deverão ser realizadas pesquisas de origem e destino dos passageiros, considerando fatores como renda, emprego e matrículas em instituições de ensino. A administração terá ainda de avaliar investimentos em infraestrutura urbana, incluindo corredores exclusivos, faixas preferenciais para ônibus e outras intervenções que possam melhorar a mobilidade.
Na fiscalização dos contratos, o Tribunal determinou que o município obtenha acesso aos dados brutos da bilhetagem eletrônica e realize auditorias periódicas para verificar a integridade das informações. Também deverá estabelecer regras específicas para fiscalizar esses dados e acompanhar a evolução dos custos e dos ganhos de eficiência operacional.
Outra exigência é apurar eventuais pagamentos indevidos relacionados a investimentos não realizados pelas concessionárias. Caso sejam identificados prejuízos aos cofres públicos, o município deverá adotar medidas para buscar a compensação dos valores.
LOTAÇÃO E ACESSIBILIDADE
A decisão também exige estudos periódicos sobre a oferta e a demanda de cada linha, com monitoramento da lotação e adequação da frota sempre que necessário.
Na área de acessibilidade, o município deverá fiscalizar os veículos para verificar o cumprimento das normas técnicas, a presença de sinalização adequada para pessoas com deficiência e o funcionamento dos equipamentos de acessibilidade.
Também estão previstas melhorias graduais nos pontos de parada, nas calçadas e nos terminais de transporte, com cronogramas e previsão orçamentária. Nos terminais Central e Afonso Pena, deverão ser implantados itens como pisos táteis, sinalizações sonora e visual, assentos preferenciais e outras adaptações previstas nas normas técnicas.
Os prazos para cumprimento das determinações variam de três meses a quatro anos, contados a partir de 31 de julho de 2026, data do trânsito em julgado. O TCE-PR informou que os documentos enviados pela prefeitura para comprovar a execução das medidas estão sendo avaliados pela equipe técnica.
Matérias relacionadas
Sete em cada dez prefeituras do Brasil ficam sem selo de transparência; no Paraná, cidades com notas acima de 90% também não foram certificadas
Renato Silva tira do papel demandas históricas de bairros de Cascavel
Contrato de iluminação pública de Curitiba entra na mira após questionamentos sobre multas e metas
IBGE prevê queda na safra de 2027, mas Paraná espera colher mais soja apesar dos riscos climáticos
Comentários (0)
- Seja o primeiro a comentar.