
Projeto de Hauly propõe ampliar cashback da reforma tributária
Proposta prevê devolução integral de impostos para famílias com renda de até R$ 2.316 por pessoa e redução gradual do benefício até o dobro desse valor
🎧 Ouça esta matéria — narrado por IA
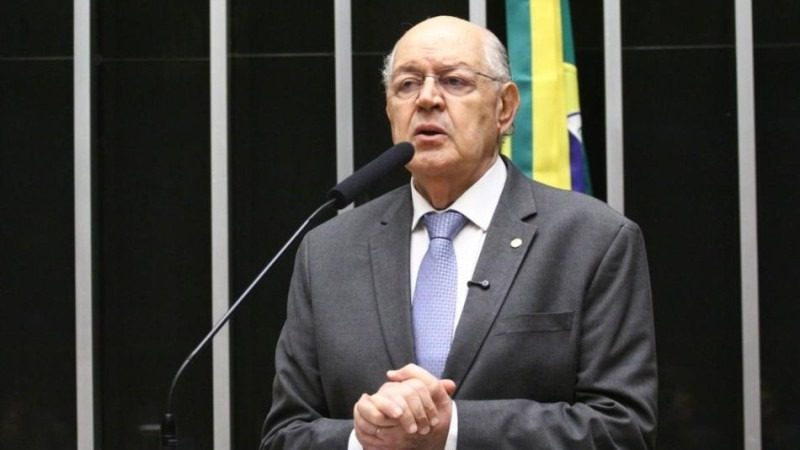
O deputado federal Luiz Carlos Hauly (Podemos) apresentou à Câmara dos Deputados um projeto de lei complementar que amplia o cashback da reforma tributária. A proposta prevê a devolução integral dos impostos sobre o consumo para famílias com renda mensal de até a média nacional por pessoa. Acima desse limite, o percentual de restituição diminuiria gradualmente até chegar a zero para quem recebe o dobro da média brasileira.
O texto está no Projeto de Lei Complementar (PLP) 304/2026 e altera as regras de devolução da Contribuição sobre Bens e Serviços (CBS), tributo federal, e do Imposto sobre Bens e Serviços (IBS), que será dividido entre Estados e municípios.
Pela proposta, famílias com renda mensal por pessoa igual ou inferior à média nacional calculada pelo Instituto Brasileiro de Geografia e Estatística (IBGE) teriam direito à restituição de 100% dos dois tributos efetivamente pagos nas compras.
O percentual seria reduzido de forma progressiva para famílias com renda acima desse patamar. O benefício chegaria a zero quando a renda mensal por pessoa alcançasse o dobro da média nacional.
Como funcionaria a devolução
Os dados mais recentes do IBGE apontam que a renda domiciliar mensal por pessoa no Brasil foi de R$ 2.316 em 2025. Com base nesse valor, famílias que recebem até esse limite teriam direito à devolução integral dos impostos.
A restituição cairia gradualmente conforme a renda aumentasse. Uma família com renda mensal de R$ 3.474 por pessoa, por exemplo, receberia 50% dos tributos pagos. A partir de R$ 4.632 por pessoa, não haveria mais direito ao benefício.
Os valores seriam atualizados anualmente, conforme os indicadores oficiais.
O projeto também prevê a criação do Cadastro Nacional de Devolução do IVA 5.0, que seria utilizado para identificar os beneficiários. O Cadastro Único (CadÚnico) continuaria como principal instrumento de identificação, mas famílias que não participam de programas sociais também poderiam se inscrever.
A proposta estabelece ainda que a falta de declaração do Imposto de Renda não impediria o acesso ao cashback.
A devolução ficaria limitada aos tributos efetivamente pagos nas compras. Por isso, produtos isentos ou com alíquota zero, como os integrantes da cesta básica nacional, não gerariam valores a restituir.
A ampliação do benefício também dependeria de um estudo oficial de impacto fiscal e da definição das condições orçamentárias para sua implementação.
Argumentos do deputado
Um dos idealizadores da reforma tributária, Hauly defende que a ampliação do cashback pode reduzir o peso dos impostos sobre as famílias de menor renda.
Na justificativa do projeto, o parlamentar argumenta que a tributação sobre o consumo compromete proporcionalmente uma parcela maior dos rendimentos de quem ganha menos. Isso ocorre porque essas famílias destinam uma parte maior do orçamento à compra de bens e serviços.
Hauly também informou que a proposta de reformulação dos tributos sobre o consumo aprovada por uma comissão especial da Câmara em 2016 serviu como uma das bases para a elaboração do texto que avançou no Congresso cinco anos depois.
"A tributação do consumo pode representar parcela proporcionalmente maior da renda das famílias de menor capacidade contributiva. A devolução personalizada permite direcionar o benefício à condição econômica de quem consome, sem depender exclusivamente da classificação de cada produto", afirmou o deputado na justificativa.
Como funciona o cashback atualmente
As regras atuais da reforma tributária restringem o cashback às famílias inscritas no CadÚnico, com renda mensal por pessoa de até meio salário mínimo. O responsável familiar precisa morar no Brasil e ter CPF regular.
O modelo prevê a devolução de 100% da CBS e de 20% do IBS na compra de botijões de gás de até 13 quilos. O mesmo percentual de restituição se aplica ao pagamento de energia elétrica, água, esgoto, gás canalizado e serviços de telecomunicações.
Nas demais compras tributadas incluídas no programa, a devolução geral é de 20% para cada imposto. Produtos sujeitos ao Imposto Seletivo ficam de fora.
A legislação também permite que União, Estados e municípios estabeleçam percentuais maiores de devolução sobre suas respectivas parcelas dos tributos.
Nos serviços essenciais cobrados periodicamente, como energia e água, o cashback será aplicado no momento da cobrança. Nas demais compras, os valores serão repassados aos beneficiários conforme os procedimentos administrativos de apuração.
O calendário da reforma prevê o início das devoluções relativas à CBS em 2027 e ao IBS em 2029. As regras também mantêm a isenção dos produtos da cesta básica nacional e alíquotas reduzidas para determinados bens e serviços.
Matérias relacionadas
Comentários (0)
- Seja o primeiro a comentar.