
Produtores enfrentam dificuldades para comprovar perdas nas lavouras e acionar seguro rural no Paraná
Com queda de 68% nas apólices e aumento dos eventos climáticos extremos, especialistas alertam para a importância de laudos técnicos e documentação dos prejuízos; nova legislação estabelece prazos para análise e pagamento das indenizações
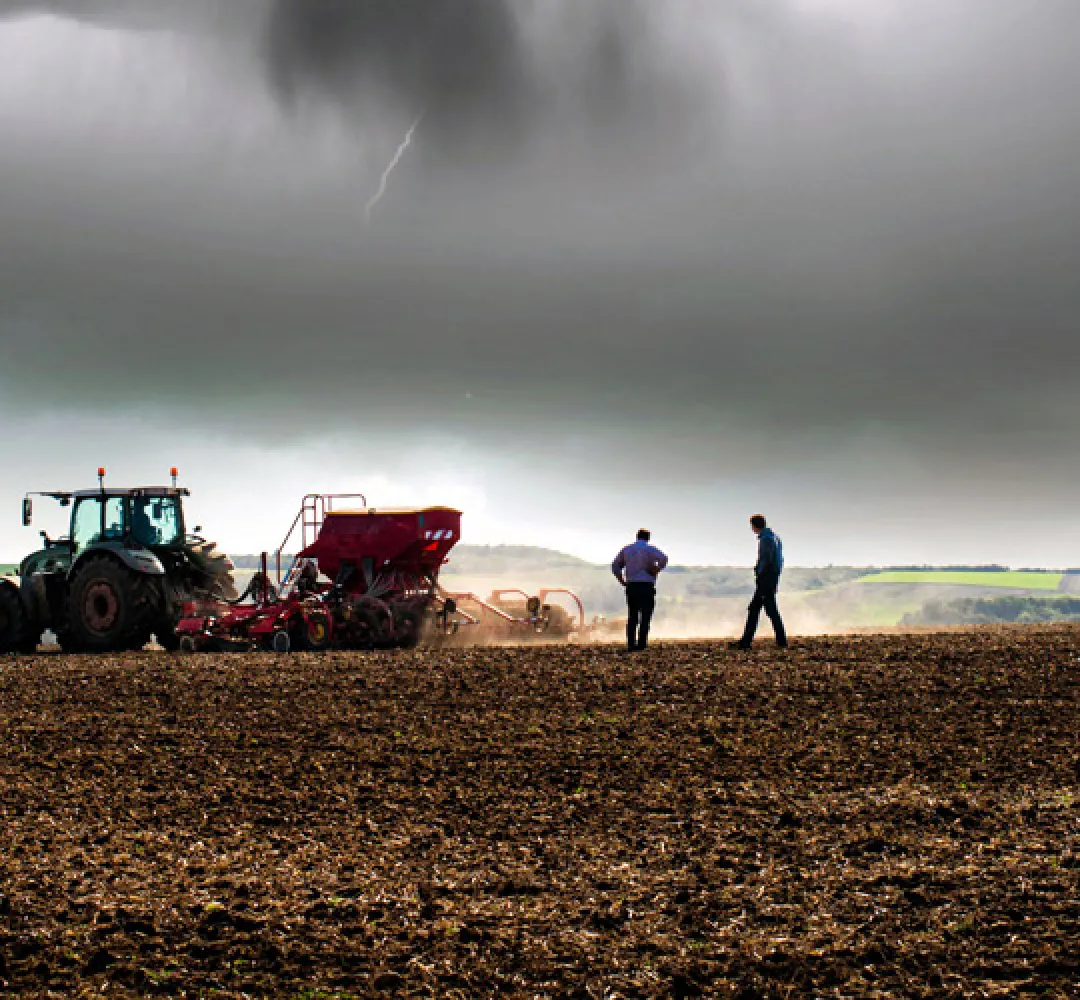
A comprovação dos prejuízos provocados por secas, chuvas intensas e outros fenômenos climáticos tornou-se uma preocupação para produtores rurais do Paraná que dependem do seguro agrícola para recuperar parte dos investimentos nas lavouras. Além das perdas na produção, os agricultores precisam reunir documentos, demonstrar as condições meteorológicas que atingiram suas propriedades e cumprir exigências contratuais para solicitar indenizações. O assunto esteve entre os principais temas do Fórum Agronômico promovido pelo Sistema Ocepar, realizado nos dias 29 e 30 de outubro, que reuniu especialistas para discutir gestão de riscos e procedimentos necessários ao acionamento das seguradoras.
A preocupação ocorre em um cenário de redução expressiva da proteção agrícola no Estado. Segundo dados apresentados no encontro, o número de apólices de seguro rural no Paraná caiu de 82,1 mil, em 2021, para 26,2 mil, em 2025, uma retração de aproximadamente 68%. No mesmo período, a área segurada passou de 3,84 milhões para 1,25 milhão de hectares, redução de 67,5%. Isso significa que uma parcela crescente da produção agrícola está exposta aos riscos climáticos sem a cobertura de uma apólice.
Durante o fórum, o especialista em Gestão de Riscos Agropecuários e Seguro Rural Pedro Loyola alertou que quatro das últimas 15 safras registraram perdas significativas provocadas pela seca, especialmente nas regiões Oeste e Centro-Oeste do Paraná. Segundo ele, os eventos climáticos passaram a atingir áreas cada vez mais extensas, ampliando a vulnerabilidade dos produtores.
“Há algumas regiões com percepção de risco menor, mas o que se tem visto é o aumento na amplitude geográfica e na frequência dos eventos”, afirmou Loyola.
O especialista também apresentou dados sobre o avanço da inadimplência no crédito rural, que passou de 1,49%, em maio de 2024, para 9,69%, em agosto de 2026, o maior patamar da série histórica iniciada em 2011. As perdas climáticas estão entre os fatores que ajudam a explicar o comprometimento da capacidade de pagamento dos agricultores.
Laudo pode ser decisivo
Uma das principais orientações apresentadas no Fórum Agronômico foi a necessidade de documentar adequadamente os fenômenos meteorológicos responsáveis pelos prejuízos agrícolas.
O Sistema de Tecnologia e Monitoramento Ambiental do Paraná (Simepar) está entre os órgãos que podem elaborar laudos meteorológicos utilizados como documentação complementar em solicitações de indenização.
Durante o encontro, o meteorologista Marcos Jusevicius apresentou o procedimento para solicitar esse tipo de documento e explicou a importância da precisão das informações fornecidas pelo produtor.
“O laudo é importante quando tudo dá errado”, afirmou.
Para solicitar a análise, o agricultor deve informar a localização da propriedade, a data e o horário aproximado do evento climático e apresentar uma descrição detalhada do que ocorreu. Quanto mais precisos forem os registros, melhores serão as condições para identificar os fenômenos meteorológicos que atingiram determinada região.
O formulário está disponível no site do Simepar, na seção de contato da instituição.
O documento meteorológico pode ajudar a comprovar a ocorrência de chuva intensa, ventos fortes, granizo, seca ou outros fenômenos. Entretanto, a confirmação de um evento climático não significa, automaticamente, que o produtor terá direito à indenização.
A seguradora também precisa avaliar se o fenômeno está previsto na cobertura contratada, se houve efetivamente prejuízo na lavoura e qual foi a extensão das perdas.
Por isso, o laudo meteorológico e a perícia agrícola desempenham funções diferentes. Enquanto o primeiro documenta as condições do tempo, a segunda avalia os danos na produção e sua relação com os riscos cobertos pela apólice.
O que pode dificultar a indenização
O processo de comprovação dos prejuízos exige atenção desde a contratação do seguro. Cada apólice estabelece condições específicas de cobertura, produtividade garantida, riscos excluídos e procedimentos para comunicar um sinistro.
Segundo o Guia do Seguro Rural, elaborado pelo Ministério da Agricultura e Pecuária, a avaliação das perdas pode considerar a produtividade média de toda a área segurada, de uma propriedade ou de talhões específicos, dependendo das condições contratuais.
Essa diferença interfere diretamente no cálculo da indenização. Uma lavoura pode apresentar prejuízos expressivos em determinada parcela da propriedade sem que isso resulte, necessariamente, no pagamento esperado pelo agricultor, caso a apólice estabeleça outro critério de apuração.
O produtor também precisa observar os procedimentos para a vistoria. A colheita antecipada, a destruição de restos culturais ou a liberação da área antes da avaliação técnica podem dificultar a comprovação dos danos, especialmente quando a seguradora precisa verificar presencialmente as condições da lavoura.
A recomendação é comunicar a ocorrência assim que identificado o prejuízo, guardar o protocolo de atendimento e seguir as orientações previstas no contrato antes de realizar intervenções na área atingida.
Registros fotográficos, vídeos, documentos de acompanhamento agronômico e informações meteorológicas também podem contribuir para a documentação do sinistro.
Outro ponto importante é o acompanhamento da perícia. O Ministério da Agricultura orienta que o segurado ou seu representante participe da avaliação e confira atentamente os dados registrados no laudo.
Caso discorde das conclusões do perito, o agricultor deve formalizar a divergência no próprio documento, apresentando os motivos do questionamento.
O procedimento permite que a discordância seja registrada antes da conclusão da análise pela seguradora.
Nova lei estabelece prazos
A discussão sobre as dificuldades de comprovação ocorre pouco mais de um mês depois da aprovação de mudanças importantes na legislação brasileira do seguro rural.
Sancionada em 29 de setembro e publicada no dia seguinte, a Lei nº 15.526/2026 alterou as regras aplicáveis aos contratos e estabeleceu exigências relacionadas à documentação, à vistoria e aos prazos para análise dos sinistros.
Uma das mudanças determina que as condições contratuais apresentem uma lista objetiva dos documentos necessários para a regulação das perdas. A relação deve conter apenas documentos cuja obtenção dependa exclusivamente do segurado e que tenham relação direta com o sinistro.
A legislação também estabelece prazo de até 15 dias, contado da comunicação da ocorrência, para a regulação de sinistros que não dependam da colheita, do corte ou da liberação da área para vistoria técnica presencial.
Nos casos em que a avaliação exige acompanhamento da colheita ou inspeção da lavoura, o contrato deve informar com qual antecedência o produtor precisa comunicar a data prevista para os trabalhos.
Outro dispositivo estabelece prazo máximo de 30 dias para a liquidação dos sinistros, contado da entrega dos documentos obrigatórios ou da realização da vistoria técnica presencial, quando necessária, considerando o evento que ocorrer por último.
As alterações procuram estabelecer maior previsibilidade para os procedimentos de avaliação e pagamento das indenizações. A aplicação das regras deve observar as condições legais e contratuais pertinentes, além da regulamentação do setor.
A nova legislação também reforça o papel do seguro rural como instrumento da política agrícola e prevê mecanismos para ampliar sua utilização em operações de crédito.
Seguro encolhe enquanto riscos aumentam
Os números apresentados pelo Sistema Ocepar mostram que a redução da cobertura não é um fenômeno restrito ao Paraná.
Segundo Pedro Loyola, aproximadamente 93% da área plantada no Brasil está atualmente sem proteção securitária. A importância segurada, indicador que representa o valor econômico coberto pelas apólices, caiu de R$ 68,91 bilhões, em 2021, para R$ 18,18 bilhões, em 2025.
O especialista também destacou que, entre 2020 e 2024, foram pagos aproximadamente R$ 21 bilhões em indenizações de seguro rural no país. Desse montante, 68% ficaram concentrados em 2021 e 2022, anos marcados por perdas expressivas nas lavouras.
A concentração dos pagamentos demonstra a importância do mecanismo em períodos de eventos climáticos severos, mas também evidencia a exposição financeira das seguradoras e os desafios para manter a oferta de cobertura em regiões sujeitas a prejuízos recorrentes.
Loyola apontou a dependência dos agricultores em relação à subvenção pública, utilizada para reduzir o custo de contratação das apólices, como um dos problemas estruturais do sistema.
“O produtor ainda tem uma dependência muito grande da subvenção e ainda não temos um sistema integrado de gestão de risco, não temos um fundo de estabilidade”, criticou.
A redução dos recursos destinados ao Programa de Subvenção ao Prêmio do Seguro Rural (PSR) também tem sido apontada por entidades do agronegócio como um dos fatores que dificultam o acesso à proteção.
O programa permite que o governo federal arque com parte do custo do seguro, diminuindo o valor pago diretamente pelo agricultor. Quando os recursos disponíveis são insuficientes, a contratação pode se tornar mais onerosa.
A Gazeta do Paraná já havia mostrado, em maio, que produtores de diferentes regiões do Estado estavam deixando de contratar apólices ou reduzindo as áreas seguradas em razão dos custos e das condições de cobertura.
Agora, as discussões do Fórum Agronômico acrescentam outra dimensão ao problema: mesmo quando o agricultor possui seguro, a documentação adequada das perdas é fundamental para que o pedido de indenização possa ser analisado.
Prevenção começa antes do plantio
Além dos procedimentos necessários após a ocorrência de um evento climático, os especialistas defenderam a adoção de medidas preventivas para reduzir a exposição das lavouras aos riscos.
Entre as recomendações estão o respeito ao Zoneamento Agrícola de Risco Climático (Zarc), a escolha de cultivares adequadas às condições regionais e a observância das épocas recomendadas para o plantio.
O Zarc identifica períodos de semeadura com menores riscos climáticos para determinadas culturas, considerando características do solo, condições meteorológicas e ciclos de desenvolvimento das plantas.
O cumprimento dessas orientações também pode estar relacionado às exigências de determinados contratos de seguro e programas de proteção agrícola.
Durante o fórum, Loyola ressaltou que o manejo adequado do solo precisa integrar a estratégia de prevenção, especialmente diante da maior frequência de períodos de estiagem e chuvas intensas.
“Precisamos apostar muito em manejo de solo como resposta”, afirmou.
A conservação da estrutura do solo, a manutenção de cobertura vegetal e outras práticas agronômicas podem contribuir para melhorar a infiltração e a retenção de água, reduzindo parte dos efeitos das irregularidades climáticas.
Essas medidas, entretanto, não eliminam a possibilidade de perdas severas, especialmente diante de fenômenos extremos.
Como o produtor deve agir
Para os agricultores que possuem seguro rural, a primeira providência após identificar prejuízos é consultar as condições da apólice e comunicar formalmente o sinistro à seguradora ou ao corretor responsável.
A comunicação deve ser feita pelos canais previstos no contrato, com registro do número de protocolo e da data do atendimento.
O produtor também deve reunir fotografias, vídeos, registros de acompanhamento da lavoura e informações sobre o fenômeno climático. Quando necessário, pode solicitar documentos meteorológicos ao Simepar ou a outros órgãos habilitados.
Antes de colher, eliminar restos culturais ou preparar novamente o solo, é importante verificar se a seguradora exige vistoria presencial e quais procedimentos precisam ser cumpridos.
Durante a avaliação, o agricultor deve acompanhar o levantamento dos prejuízos e conferir as informações registradas pelo perito. Eventuais divergências devem ser formalizadas, preferencialmente acompanhadas de documentação técnica.
Nos casos de dificuldades com o atendimento, o produtor pode buscar orientação junto à seguradora, ao corretor, às cooperativas, aos sindicatos rurais e aos canais competentes de reclamação.
A Superintendência de Seguros Privados (Susep) é o órgão federal responsável pela supervisão do mercado de seguros privados.
O debate realizado pelo Sistema Ocepar reforça que a proteção da produção agrícola depende de diferentes fatores: disponibilidade de cobertura, capacidade de pagamento das apólices, prevenção dos riscos e documentação adequada dos prejuízos.
Para os produtores paranaenses, especialmente nas regiões mais afetadas pelas oscilações climáticas, a combinação desses elementos pode fazer a diferença entre recuperar parte dos recursos investidos e assumir integralmente os prejuízos de uma safra comprometida.
Matérias relacionadas
Safra de soja do Paraná deve crescer 4% e chegar a 22,75 milhões de toneladas
FPA projeta bancada de até 379 parlamentares e promete independência no governo Lula
Novo foco de Newcastle é confirmado em criação de aves em SC
Mudanças climáticas levam cooperativas a reforçar prevenção de perdas no campo
Comentários (0)
- Seja o primeiro a comentar.