
CHECAGEM | Minha Casa, Minha Vida: todos os financiamentos foram quitados? Entenda quem tem direito
Governo federal permite a quitação de imóveis para determinadas famílias, mas benefício não vale para todos os financiamentos. Medida existe desde 2023 e segue regras específicas.
🎧 Ouça esta matéria — narrado por IA
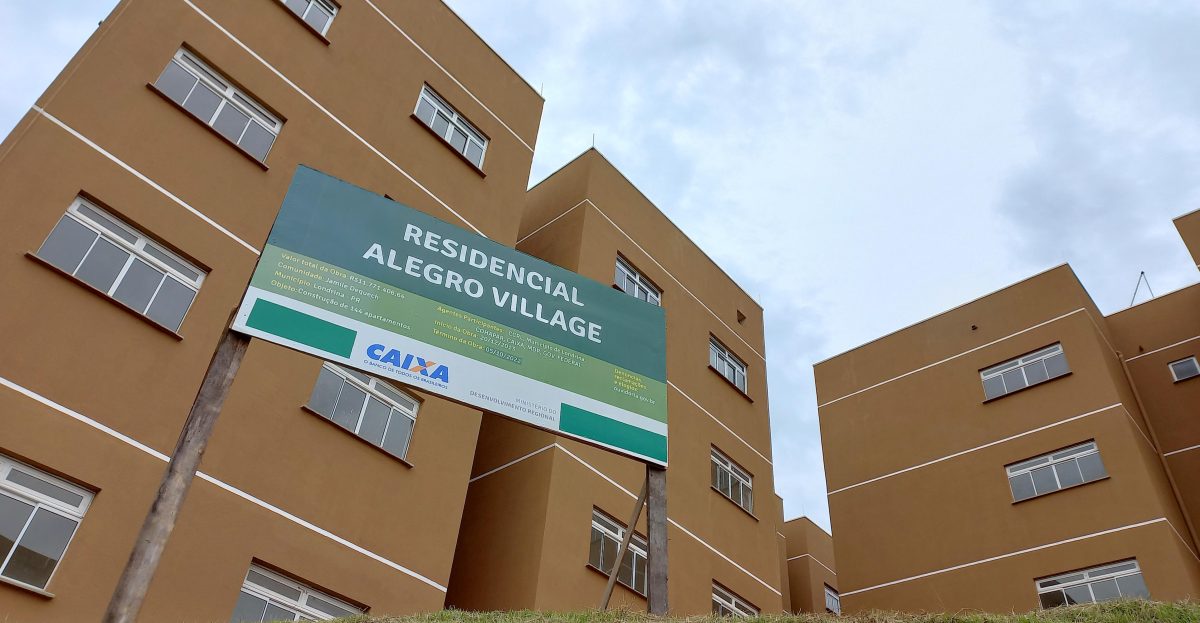
Circula a informação de que brasileiros que financiaram imóveis pelo programa Minha Casa, Minha Vida não precisam mais pagar as prestações porque o governo federal teria quitado todas as dívidas. A afirmação é enganosa. A quitação realmente existe, mas não é automática para todos os participantes do programa. O benefício depende do tipo de contrato e da situação da família. A medida foi criada pela Portaria nº 1.248, de setembro de 2023, do Ministério das Cidades, e passou por alterações posteriores. Portanto, não se trata de uma novidade anunciada em novembro de 2026.
Quem pode ter o imóvel quitado?
As regras contemplam, principalmente, famílias atendidas pelas modalidades subsidiadas do Minha Casa, Minha Vida, com recursos do Fundo de Arrendamento Residencial (FAR), do Fundo de Desenvolvimento Social (FDS) e do programa habitacional rural.
Entre os beneficiários estão:
-
Famílias do Bolsa Família: conforme o enquadramento e as condições previstas para o contrato.
-
Famílias com integrante que recebe o BPC: benefício destinado a idosos e pessoas com deficiência de baixa renda.
-
Famílias que já pagaram 60 prestações: nos contratos urbanos subsidiados abrangidos pela regra.
-
Beneficiários da modalidade rural: conforme as condições específicas, incluindo o pagamento equivalente a 1% do custo da moradia.
Nos contratos anteriores à portaria, a situação dos beneficiários do Bolsa Família e do BPC é analisada considerando, em regra, a data de 28 de setembro de 2023, com exceções previstas na legislação.
Fonte: Ministério das Cidades, Portaria nº 1.248/2023 e alterações posteriores.
Quem financiou pela Caixa também está livre da dívida?
Não necessariamente. Essa é a principal informação omitida nas publicações que circulam sobre o assunto. O Minha Casa, Minha Vida possui modalidades subsidiadas, nas quais o governo paga a maior parte ou até a totalidade do imóvel, e linhas de financiamento habitacional, nas quais a família assume prestações mensais. Os financiamentos convencionais realizados com recursos do FGTS não estão incluídos na quitação prevista pela Portaria nº 1.248/2023. Isso significa que receber Bolsa Família ou BPC, por si só, não garante o perdão de um financiamento convencional. Nesses casos, as prestações continuam sendo cobradas conforme o contrato.
Fonte: Caixa Econômica Federal, Minha Casa, Minha Vida Faixa 1.
Quem já pagou pode receber o dinheiro de volta?
Não. A regulamentação não prevê a devolução generalizada das prestações pagas anteriormente. A quitação elimina os pagamentos futuros dos contratos que cumprem os requisitos, mas não determina o ressarcimento dos valores já pagos.
Quantas famílias foram beneficiadas?
Segundo balanço divulgado pelo governo federal em janeiro de 2025, 953.984 contratos haviam sido beneficiados com a quitação desde setembro de 2023. O número confirma o alcance da medida, mas não representa todos os financiamentos do programa. Também não corresponde necessariamente ao total atualizado de novembro de 2026.
Como saber se meu imóvel foi quitado?
A Caixa disponibiliza uma consulta para verificar a quitação antecipada de contratos habitacionais. O beneficiário pode acessar o serviço, informar seu CPF e consultar a existência de declaração de quitação.
Clique aqui para consultar a situação do contrato na Caixa.
Também é possível buscar atendimento pelos telefones 4004-0104, nas capitais e regiões metropolitanas, e 0800-104-0104, nas demais localidades. Mesmo quando o imóvel está quitado, podem permanecer restrições contratuais para venda ou transferência, incluindo prazo de 60 meses em determinadas modalidades.
Conclusão da checagem:
É verdade que o governo federal quitou contratos do Minha Casa, Minha Vida e dispensou determinadas famílias do pagamento das prestações. Entretanto, é enganoso afirmar que todos os brasileiros que financiaram imóveis pelo programa tiveram suas dívidas perdoadas. A medida existe desde 2023 e beneficia apenas contratos enquadrados nas regras oficiais. Antes de interromper qualquer pagamento, o beneficiário deve confirmar com a Caixa se o imóvel foi efetivamente quitado. A suspensão indevida das prestações pode gerar dívidas e encargos.
Fontes oficiais: Ministério das Cidades, Portaria nº 1.248/2023 e Caixa Econômica Federal.
Matérias relacionadas
Comentários (0)
- Seja o primeiro a comentar.