
Previdência do Paraná registra insuficiência de R$ 5,7 bilhões em oito meses e valor cresce R$ 500 milhões em um ano
Dados apresentados pela Secretaria da Fazenda na Assembleia revelam pressão crescente sobre as contas estaduais; deputado aponta divergência em demonstrativo e governo reconhece erro em nota técnica
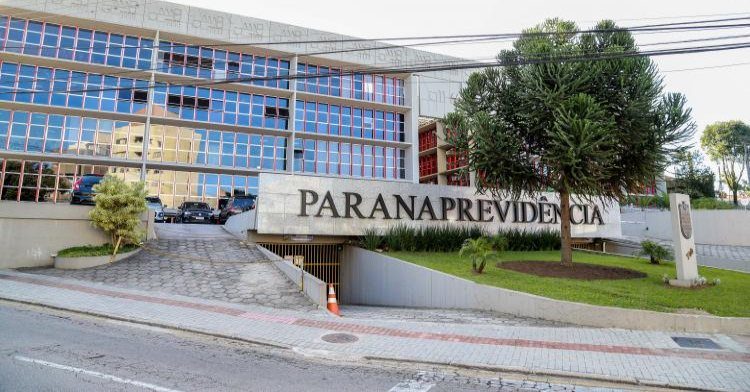
A Previdência dos servidores públicos do Paraná registrou insuficiência financeira de R$ 5,7 bilhões entre janeiro e agosto de 2026. O valor foi apresentado pelo próprio governo estadual durante audiência pública de prestação de contas do segundo quadrimestre, realizada na terça-feira (13), na Assembleia Legislativa do Paraná (Alep). O resultado representa um aumento de aproximadamente R$ 500 milhões em relação ao mesmo período de 2025, quando a insuficiência havia alcançado R$ 5,2 bilhões.
Os números foram apresentados pelo secretário da Fazenda em exercício, Luiz Paulo Budal, que detalhou resultados distintos entre os fundos administrados pelo sistema previdenciário estadual. Enquanto o Fundo de Previdência capitalizado apresentou superávit superior a R$ 1 bilhão nos primeiros oito meses do ano, o Fundo Financeiro acumulou déficit de aproximadamente R$ 4,3 bilhões. O Fundo Militar, por sua vez, registrou resultado negativo superior a R$ 1 bilhão.
A diferença entre receitas e despesas dos fundos deficitários resulta em uma necessidade de financiamento que continua pressionando as contas públicas, apesar do crescimento do patrimônio acumulado pela Paranaprevidência.
Durante a apresentação, Budal explicou que a insuficiência financeira total alcançou R$ 5,7 bilhões, enquanto o resultado previdenciário considerado contabilmente ficou próximo de R$ 5,4 bilhões, em razão de aproximadamente R$ 300 milhões recebidos por meio da compensação previdenciária entre regimes, conhecida como Comprev.
Divergência nos números
A apresentação provocou questionamentos do deputado estadual Arilson Chiorato (PT), líder da Oposição. O parlamentar identificou uma divergência entre o valor da insuficiência financeira informado pelo governo e os números registrados em uma nota de rodapé do material apresentado à Assembleia.
Segundo Chiorato, enquanto a apresentação indicava insuficiência de R$ 5,7 bilhões, a nota trazia valores de R$ 2,2 bilhões para o Fundo Financeiro e R$ 569 milhões para o Fundo Militar. Somados, os dois montantes chegavam a aproximadamente R$ 2,8 bilhões, menos da metade do resultado informado.
O deputado questionou se a nota estava desatualizada e solicitou esclarecimentos sobre a diferença. Na resposta, Budal reconheceu o problema no documento.
“De fato, a nota técnica tem um problema, então a gente vai corrigir”, afirmou o secretário em exercício, comprometendo-se a encaminhar a documentação corrigida ao parlamentar.
A divergência não significa, por si só, que a insuficiência de R$ 5,7 bilhões esteja incorreta, mas evidencia uma inconsistência no material utilizado para prestar contas à Assembleia.
Déficit cresce e deve continuar pressionando orçamento
Além de questionar os dados apresentados, Arilson cobrou uma projeção da insuficiência previdenciária para 2027 e perguntou qual parcela da receita estadual seria necessária para financiar as despesas.
Budal confirmou a tendência de crescimento do déficit previdenciário. Segundo ele, a insuficiência passou de R$ 5,2 bilhões nos primeiros oito meses de 2025 para R$ 5,7 bilhões no mesmo intervalo de 2026, uma elevação nominal de aproximadamente 9,6%.
O secretário explicou que a pressão decorre, entre outros fatores, da passagem de servidores para a inatividade, especialmente entre os grupos vinculados ao Fundo Financeiro e ao Fundo Militar.
Na resposta sobre 2027, mencionou uma estimativa próxima de R$ 1 bilhão, mas a fala não deixou suficientemente claro se o montante corresponde a um crescimento adicional projetado ou a outro indicador. A apresentação não esclareceu, de maneira objetiva, qual será a insuficiência financeira total prevista para o próximo exercício nem qual percentual da receita estadual deverá ser destinado à sua cobertura.
A ausência dessa informação ganha importância diante da transição de governo prevista para janeiro de 2027, uma vez que aposentadorias e pensões representam despesas continuadas, que precisam ser financiadas independentemente da execução de novos investimentos.
Patrimônio cresce, mas insuficiência permanece
Na mesma audiência, a Secretaria da Fazenda destacou a evolução do patrimônio do Fundo de Previdência capitalizado, que passou de R$ 5,7 bilhões em 2018 para R$ 15,7 bilhões em 2026.
O governo também informou que o Paraná alcançou classificação A no indicador de situação previdenciária pelo quarto ano consecutivo, apresentando os resultados como evidência de fortalecimento do sistema após a reforma previdenciária aprovada em 2019.
Entretanto, o patrimônio do fundo capitalizado e a insuficiência financeira dos demais fundos são indicadores distintos.
O primeiro representa reservas acumuladas para financiar benefícios previdenciários. Já a insuficiência dos fundos Financeiro e Militar decorre da diferença entre as receitas disponíveis e as despesas com aposentadorias e pensões dos respectivos grupos.
Por isso, a expansão do patrimônio capitalizado não significa que todo o sistema previdenciário tenha deixado de depender de recursos do Tesouro estadual.
Impacto sobre a meta fiscal
A Previdência também apareceu no debate sobre a revisão da meta fiscal de 2026. Durante a audiência, Arilson questionou a alteração de uma previsão de superávit primário de aproximadamente R$ 2,9 bilhões para uma meta deficitária de R$ 9,4 bilhões, uma mudança superior a R$ 12 bilhões.
Budal afirmou que parte da diferença decorre da alteração da metodologia utilizada para calcular o resultado primário, com a incorporação do déficit do Regime Próprio de Previdência Social (RPPS).
Segundo o secretário, os R$ 5,7 bilhões da insuficiência previdenciária passaram a integrar o cálculo, contribuindo para explicar a revisão da meta. Ele também mencionou pagamentos de restos a pagar e a utilização de superávits financeiros acumulados em exercícios anteriores para financiar investimentos.
O representante da Fazenda sustentou que a mudança metodológica e a ampliação planejada dos investimentos explicam a deterioração do resultado primário, sem representar, na avaliação do governo, uma situação de desequilíbrio financeiro.
Para a Oposição, entretanto, a dimensão da revisão exige explicações detalhadas sobre as despesas assumidas e os compromissos que serão transferidos à próxima administração.
A audiência terminou com o reconhecimento de uma inconsistência na documentação previdenciária e sem uma projeção total suficientemente esclarecida para 2027. Os dados apresentados mostram que, apesar do avanço das reservas do fundo capitalizado, o financiamento das aposentadorias e pensões dos demais grupos continuará sendo um dos componentes relevantes das contas públicas estaduais.
Matérias relacionadas
Vereador cobra cronograma de limpeza dos canais de Paranaguá e denuncia falta de manutenção
Vereador denuncia infiltrações, presença de pombos e gerador inoperante em unidade de saúde de Paranaguá
PGR confronta André Mendonça e diz que não há provas para afastar chefes da Polícia Federal
Corte de R$ 200 bilhões nos gastos públicos pode atingir programas sociais, alertam economistas
Comentários (0)
- Seja o primeiro a comentar.