
Nova regra do Pix amplia prazo para contestar devolução por fraude
Banco Central estendeu de 30 para 80 dias o prazo para comerciantes, prestadores de serviços e pequenos negócios contestarem devoluções indevidas feitas pelo Mecanismo Especial de Devolução (MED)
🎧 Ouça esta matéria — narrado por IA
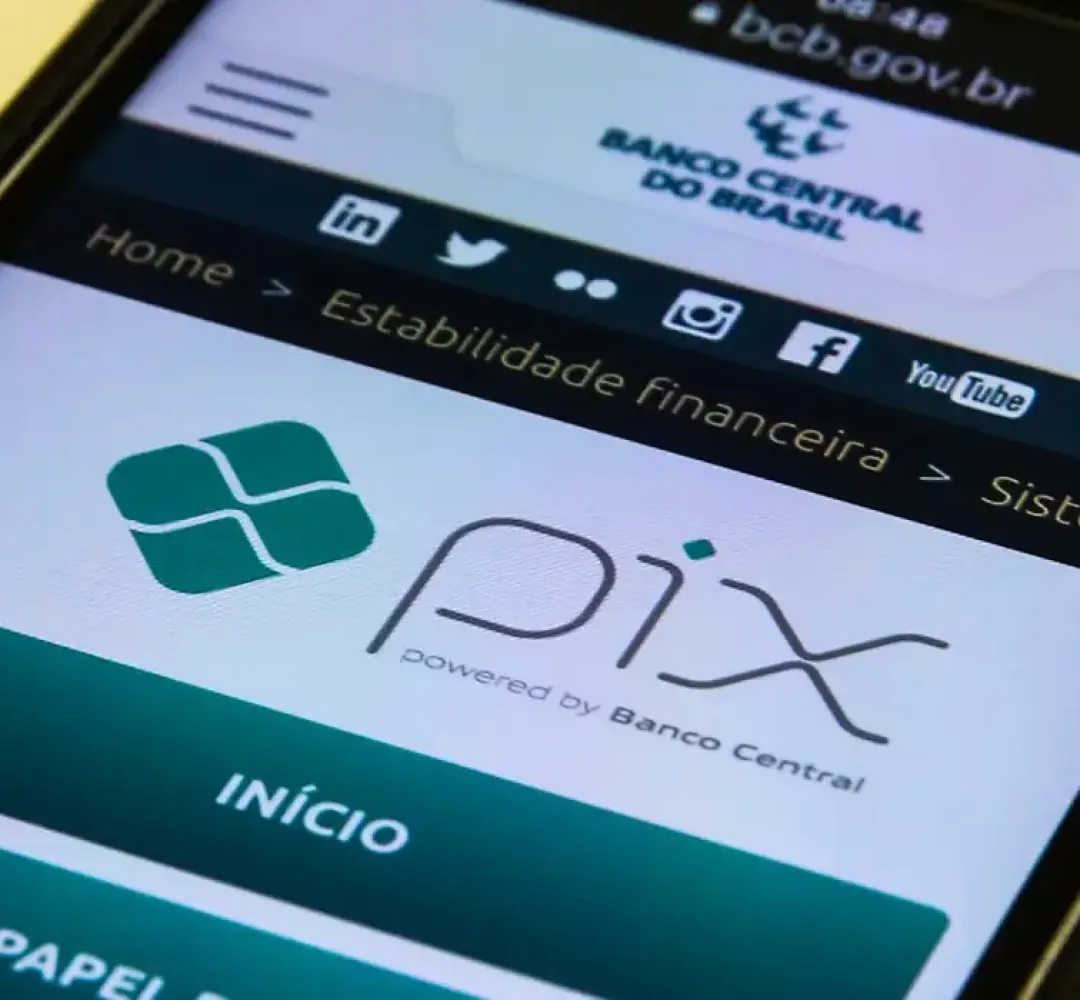
Uma mudança nas regras do Pix entrou em vigor nesta terça-feira (1º) e ampliou de 30 para 80 dias o prazo para contestar uma devolução feita pelo Mecanismo Especial de Devolução (MED) em casos de suspeita de fraude. A medida foi definida pelo Banco Central e busca proteger principalmente comerciantes, prestadores de serviços e pequenos negócios.
O novo prazo vale para quem recebeu um Pix de forma legítima, mas teve o dinheiro devolvido depois que outra pessoa apresentou uma contestação considerada fraudulenta. Nesse caso, os 80 dias começam a ser contados a partir da data em que a devolução foi realizada.
Para quem enviou o Pix e foi vítima de fraude, o prazo continua sendo de 80 dias, mas a contagem começa na data da transferência original. Com isso, existem duas situações diferentes:
• Quem foi vítima e enviou o Pix pode solicitar o MED em até 80 dias após a transferência.
• Quem recebeu o dinheiro de forma legítima e sofreu uma devolução indevida pode contestar a operação em até 80 dias depois da devolução.
A mudança está prevista na Instrução Normativa BCB 766, que atualizou o Manual Operacional do Diretório de Identificadores de Contas Transacionais (DICT), que faz parte das regras do Pix.
Golpe usa o próprio sistema de segurança do Pix
A alteração foi motivada por um tipo de golpe que explora o mecanismo criado justamente para proteger usuários do Pix.
O criminoso pode fazer um pagamento para uma loja ou prestador de serviço e, depois, alegar que enviou o dinheiro por engano. Em seguida, pede que o comerciante devolva o valor por meio de uma nova transferência, muitas vezes para uma chave Pix diferente.
Depois disso, o golpista aciona o MED no próprio banco e afirma que o pagamento original foi resultado de uma fraude. Se a contestação for aceita e ainda houver dinheiro disponível na conta, o banco pode devolver o valor da primeira transferência.
O comerciante, nesse caso, pode perder dinheiro duas vezes: ao fazer a segunda transferência e depois com a devolução do Pix original.
A recomendação é que, quando alguém pedir a devolução de um Pix, o usuário utilize a opção de devolução vinculada à própria transação no aplicativo do banco. O ideal é evitar fazer um novo Pix para uma chave informada pela outra pessoa.
Quando o MED pode ser usado
O Mecanismo Especial de Devolução foi criado para ajudar na recuperação de dinheiro perdido em casos de fraude, golpes, crimes ou falhas operacionais. O recurso, porém, não pode ser usado para cancelar qualquer transferência.
O MED não se aplica, por exemplo, a:
• arrependimento após uma compra;
• erro no valor enviado pelo próprio usuário;
• erro na escolha da chave Pix;
• simples desacordo comercial sem indícios de fraude.
Ao identificar uma possível fraude, o usuário deve procurar o banco o quanto antes e solicitar a abertura do MED. A instituição analisa a situação e, nos casos de fraude, tem até sete dias para verificar se existem indícios de irregularidade.
Quando a fraude é confirmada, a devolução depende da existência de dinheiro disponível nas contas envolvidas. O valor recuperado pode ser total ou parcial.
MED 2.0 amplia rastreamento do dinheiro
A ampliação do prazo ocorre durante a implantação do chamado MED 2.0, uma versão atualizada do mecanismo de devolução.
Desde fevereiro de 2026, o sistema permite acompanhar o caminho percorrido pelo dinheiro depois que ele é transferido para outras contas. Antes, a recuperação dos recursos ficava mais concentrada na conta que havia recebido originalmente o Pix.
A mudança pode aumentar as possibilidades de bloqueio e recuperação do dinheiro mesmo quando os recursos passam por diferentes contas. A recuperação, porém, não é garantida. Se o dinheiro já tiver sido sacado, transferido novamente ou não houver saldo disponível, a devolução pode ser prejudicada.
Uma etapa adicional de comunicação entre os bancos, que estava prevista inicialmente para agosto, foi adiada para 26 de outubro. De acordo com o Banco Central, a mudança de data não altera o funcionamento do rastreamento que já está disponível.
O que fazer depois de cair em um golpe
Quem perceber que foi vítima de uma fraude deve entrar em contato com o banco o mais rápido possível, mesmo que ainda esteja dentro do prazo de 80 dias. A rapidez pode aumentar a possibilidade de localizar e bloquear o dinheiro.
Também é importante guardar documentos e registros que possam ajudar na análise do caso, como:
• comprovante da transferência;
• conversas e mensagens;
• anúncios ou documentos relacionados à negociação;
• dados da conta que recebeu o dinheiro;
• outros registros que possam comprovar a fraude.
Dependendo da situação, também é recomendável registrar um boletim de ocorrência.
Matérias relacionadas
Comentários (0)
- Seja o primeiro a comentar.