
Lula sanciona lei que perdoa R$ 18,7 bilhões em dívidas de MEIs e aumenta limite de faturamento
Medida pode beneficiar mais de 3,6 milhões de devedores, elevar o teto anual para R$ 140 mil e gerar renúncia fiscal de R$ 8,1 bilhões até 2029; entenda quem terá direito ao perdão e o impacto nas contas públicas
🎧 Ouça esta matéria — narrado por IA
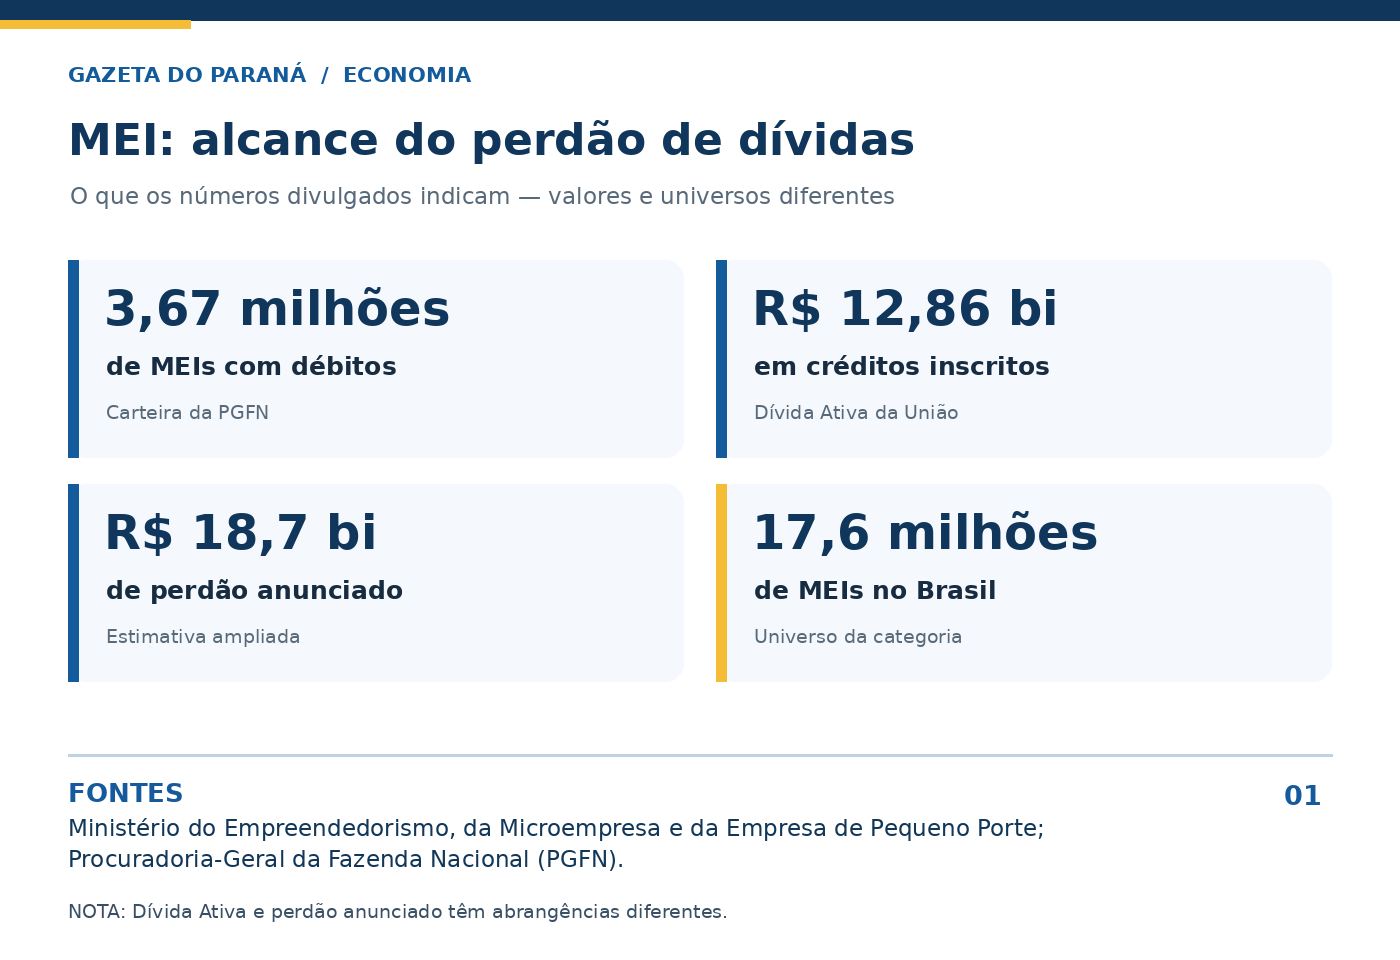
O presidente Luiz Inácio Lula da Silva sancionou a Lei Complementar nº 238, de 21 de outubro de 2026, que estabelece o perdão de dívidas tributárias de microempreendedores individuais (MEIs) com a União, amplia o limite anual de faturamento e autoriza a contratação de até dois funcionários. A medida integra o programa Prospera MEI e poderá alcançar 17,6 milhões de empreendedores em todo o Brasil. Segundo o Ministério do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte, mais de 3,6 milhões de MEIs poderão ter dívidas perdoadas. O volume anunciado pelo governo após a sanção supera R$ 18,7 bilhões, embora levantamentos anteriores da Procuradoria-Geral da Fazenda Nacional (PGFN) apresentem valores menores, referentes especificamente aos débitos inscritos na Dívida Ativa da União.
A mudança, entretanto, não significa que o Tesouro Nacional desembolsará R$ 18,7 bilhões para pagar as dívidas dos empreendedores. O perdão corresponde à extinção de créditos que o governo teria direito de cobrar. Seu efeito sobre as contas públicas depende principalmente de quanto desses valores poderia ser efetivamente recuperado. A legislação também terá consequências sobre a arrecadação futura. Estimativas oficiais apontam impacto fiscal de R$ 1,57 bilhão em 2027, R$ 3,15 bilhões em 2028 e R$ 3,38 bilhões em 2029 com a elevação do teto de faturamento — um total de R$ 8,1 bilhões em três anos.
Quantos microempreendedores devem ao governo?
Os dados oficiais divulgados ao longo de outubro apresentam referências que precisam ser diferenciadas:
Devedores na dívida ativa: 3,67 milhões (Carteira examinada pela PGFN);
Valor inscrito: R$ 12,86 bilhões (Créditos da carteira da PGFN);
Perdão anunciado: R$ 18,7 bilhões (Estimativa ampliada após a sanção);
MEIs no Brasil: 17,6 milhões (Universo potencial das medidas);
Fontes: Ministério do Empreendedorismo e Procuradoria-Geral da Fazenda Nacional
Na carteira analisada pela PGFN, aproximadamente R$ 11,05 bilhões, equivalentes a 85,94% do montante inscrito, estão classificados como créditos de difícil recuperação ou irrecuperáveis. Isso significa que o governo já considerava pequena a possibilidade de receber a maior parte do dinheiro. Ainda assim, a classificação de baixa recuperabilidade não equivale à ausência completa de valor econômico: parte dos créditos poderia ser arrecadada mediante cobrança, parcelamento ou negociação.
Há também uma diferença entre os R$ 12,86 bilhões identificados na Dívida Ativa e os mais de R$ 18,7 bilhões anunciados após a sanção. A nova lei alcança débitos federais inscritos ou não nessa dívida. As publicações oficiais consultadas, porém, não apresentaram uma conciliação detalhada, por tipo de crédito, que explique integralmente a diferença entre os dois montantes. Outro cuidado é não confundir os 17,6 milhões de MEIs potencialmente alcançados pelas mudanças do programa com os mais de 3,6 milhões identificados como devedores. O primeiro número representa o universo de empreendedores que poderão se beneficiar das diferentes medidas, e não a quantidade de pessoas com dívidas perdoadas.
De onde sairá o dinheiro para o perdão?
O principal esclarecimento é que o perdão de dívidas tributárias não exige que o governo reserve R$ 18,7 bilhões para transferir aos credores. Como a União é a credora, o efeito imediato da remissão é deixar de cobrar os valores abrangidos pela legislação. Mas isso não significa que a operação tenha custo fiscal zero. Conforme estimativa apresentada pelo Ministério do Empreendedorismo, a PGFN projetava recuperar da carteira de créditos de MEIs aproximadamente R$ 3 bilhões entre 2027 e 2029, distribuídos da seguinte forma:
O governo argumenta que a regularização dos devedores poderá compensar parte dessa perda. Para preservar o benefício, os empreendedores deverão manter em dia as contribuições mensais referentes aos seis meses seguintes à entrada em vigor da lei. O Ministério estima que essa exigência poderá gerar R$ 2 bilhões em arrecadação, diante de uma previsão anterior de R$ 1 bilhão em 2027. A projeção depende, entretanto, de os beneficiários efetivamente retomarem os pagamentos e permanecerem regulares. Não constitui receita já realizada.
A Lei Complementar nº 238 também dispensou expressamente a remissão das exigências específicas dos artigos 14 e 14-A da Lei de Responsabilidade Fiscal, mas estabeleceu tratamento diferente para a ampliação do limite de faturamento: a renúncia correspondente deverá ser considerada nas leis orçamentárias anuais de 2027 a 2029. Portanto, não foi identificada na lei uma fonte específica de recursos destinada a cobrir integralmente o valor nominal das dívidas perdoadas. Para a remissão, o mecanismo é a baixa dos créditos da União; para o aumento do teto, a legislação prevê a contabilização da renúncia de receita nos orçamentos federais. A distinção também impede confundir o perdão tributário com outra frente do Prospera MEI: a compra de dívidas bancárias no âmbito do Desenrola 3.0, que envolve desembolso efetivo de dinheiro público e possui regras financeiras próprias.
Aumento do faturamento: quanto o MEI poderá ganhar?
A segunda mudança da legislação é a atualização do teto anual de faturamento, congelado em R$ 81 mil desde 2018. O reajuste ocorrerá em duas etapas: primeiro em janeiro de 2027 e depois em janeiro de 2028.
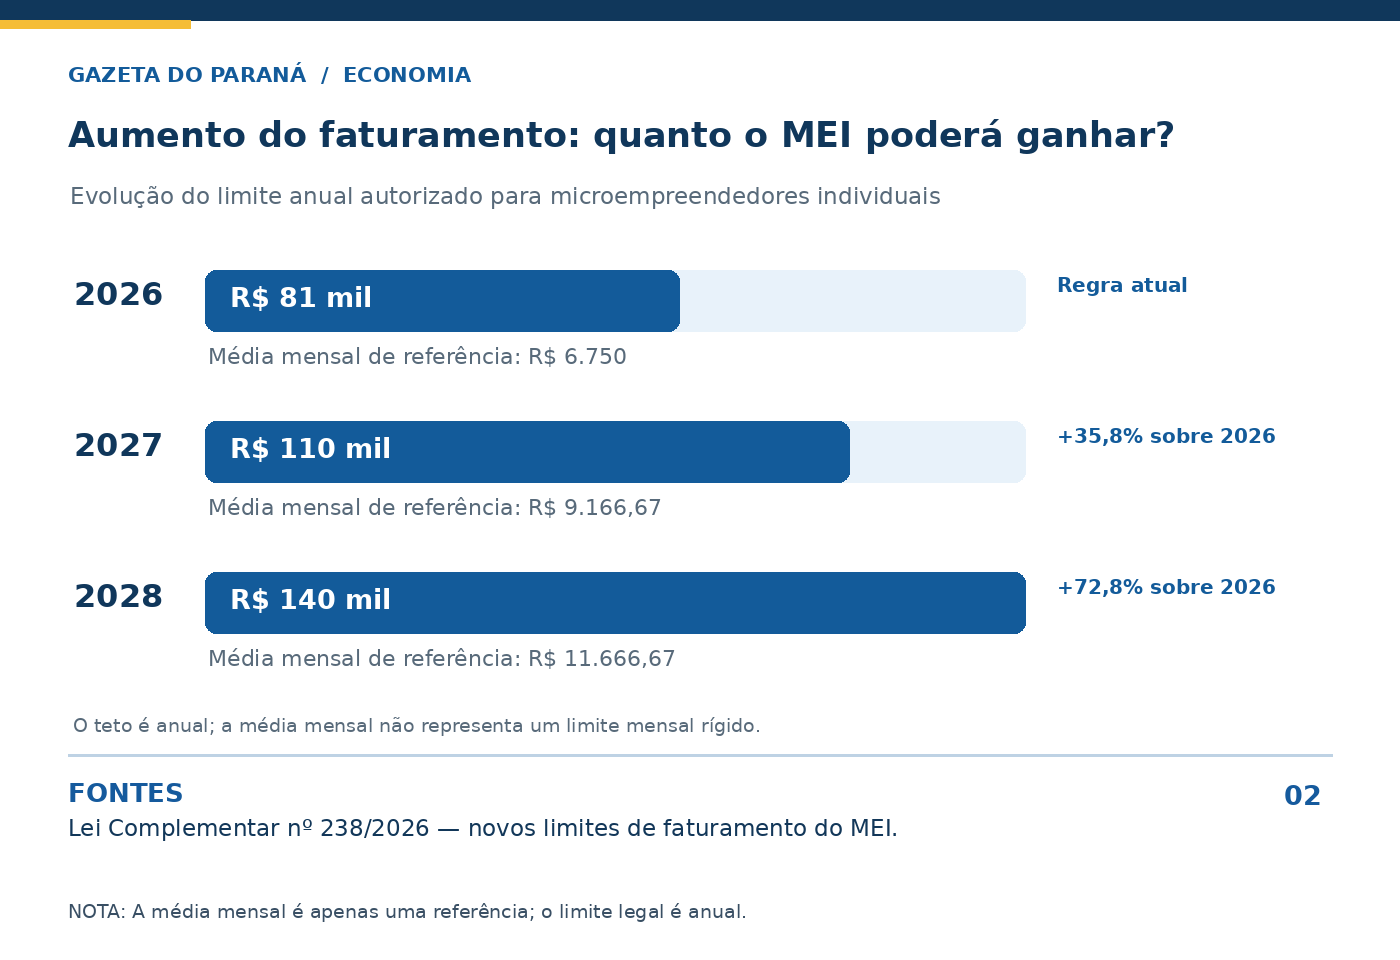
Em 2027, o aumento será de R$ 29 mil por ano, equivalente a 35,8% em relação ao teto atual. Em 2028, o limite chegará a R$ 59 mil acima do valor vigente em 2026, uma ampliação acumulada de 72,8%. Na prática, um microempreendedor que faturar R$ 100 mil em 2027, por exemplo, poderá permanecer no regime do MEI, desde que cumpra os demais requisitos legais. Pelas regras atuais, esse faturamento ultrapassaria o teto da categoria. A atualização também poderá permitir o retorno de pequenos negócios atualmente enquadrados como microempresas no Simples Nacional, caso atendam aos novos limites e às demais condições legais.
Quanto o governo deixará de arrecadar com o novo teto?
Embora o aumento represente uma oportunidade de crescimento para milhões de pequenos negócios, a mudança também traz efeitos fiscais. O Ministério do Empreendedorismo divulgou as seguintes estimativas de impacto da ampliação dos limites:
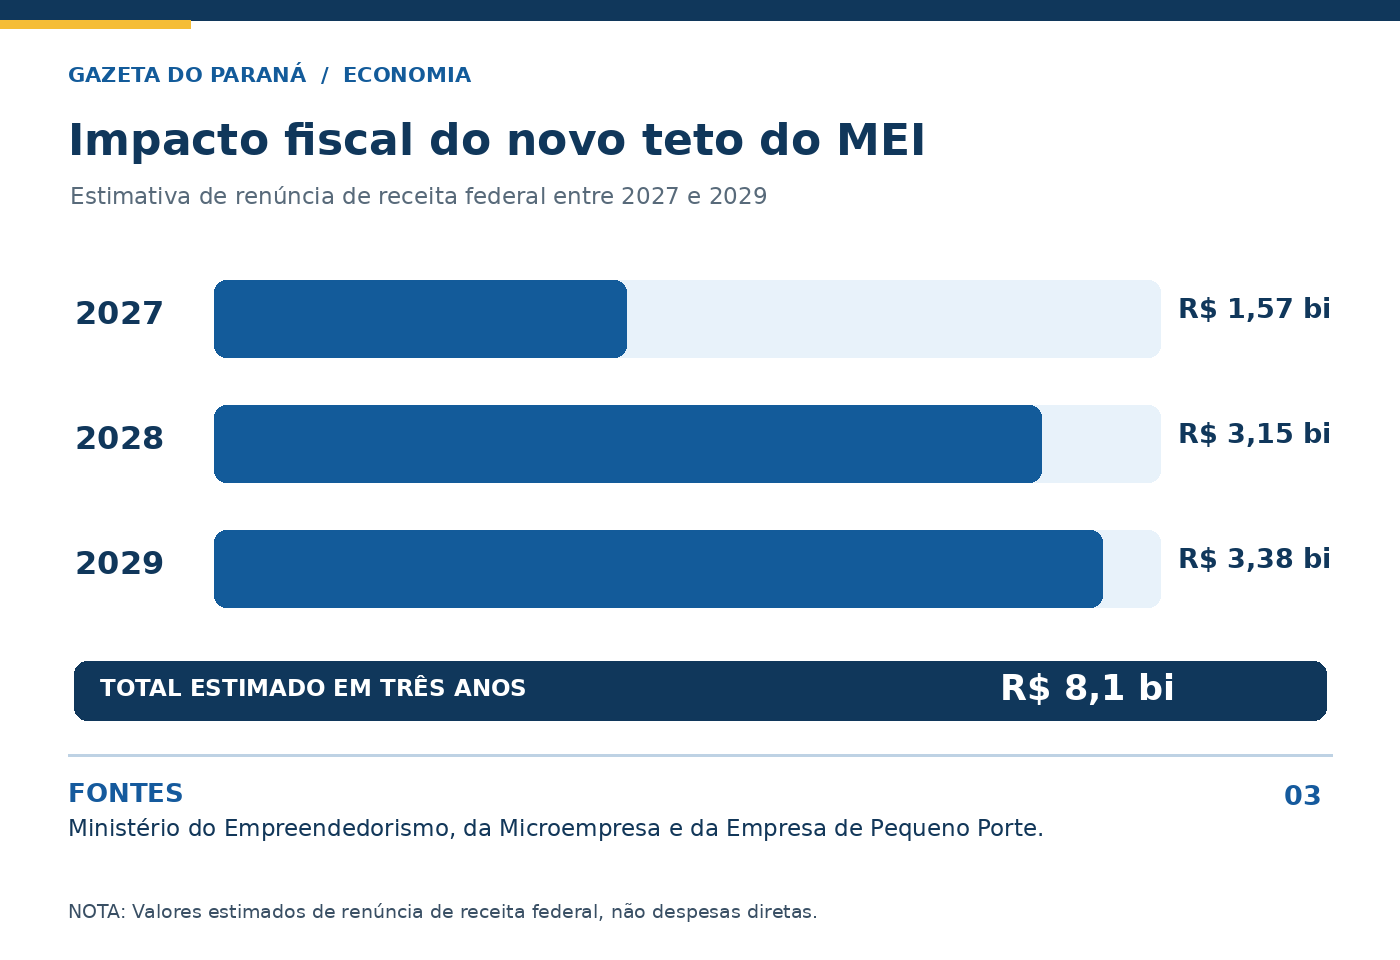
Os valores representam estimativas de renúncia de receita associada à ampliação do enquadramento tributário, não gastos diretos com transferências aos empreendedores. O efeito será crescente porque o teto passará de R$ 110 mil para R$ 140 mil em 2028. Pelo artigo 3º da Lei Complementar nº 238, a ampliação está condicionada à consideração da renúncia nas leis orçamentárias anuais de 2027, 2028 e 2029, em observância ao artigo 14 da Lei de Responsabilidade Fiscal. Isso significa que o impacto precisará integrar o planejamento fiscal federal. O texto legal não aponta, contudo, um tributo específico a ser aumentado para financiar a mudança.
MEI poderá contratar dois empregados
A partir de janeiro de 2027, o microempreendedor individual também poderá contratar até dois empregados, em vez de apenas um. A mudança dobra a capacidade legal de contratação por empreendimento, preservando a exigência de pagamento de pelo menos um salário mínimo ou do piso salarial da respectiva categoria profissional. Se todos os 17,6 milhões de MEIs atingidos potencialmente pelo programa utilizassem a nova possibilidade para contratar um trabalhador adicional, haveria espaço legal para 17,6 milhões de vínculos a mais. Esse número, porém, é apenas uma hipótese matemática, não uma previsão oficial de criação de empregos. A contratação efetiva dependerá das condições financeiras de cada negócio e da demanda por produtos e serviços.
Compras públicas também terão valores ampliados
A nova legislação modifica as condições de participação dos pequenos negócios em contratações públicas. O limite de licitações exclusivas para microempresas e empresas de pequeno porte passa da referência anterior de R$ 80 mil para R$ 130.984,20, conforme valores divulgados pelo governo. Para os MEIs, a legislação prevê a possibilidade de licitações exclusivas em contratos de até R$ 32.746,06, observadas as condições legais. O governo também anunciou a ampliação do limite por serviço na plataforma Contrata+Brasil, de R$ 13.098,41 para R$ 32.746,06.
Até 13 de outubro de 2026, a plataforma contabilizava 8.356 contratos finalizados, que movimentaram R$ 47,9 milhões. Havia 24.537 MEIs e 2.744 órgãos públicos cadastrados, além de 245 oportunidades abertas, segundo o Ministério do Empreendedorismo. Os valores mostram a dimensão inicial da iniciativa, mas não permitem concluir quanto das futuras contratações será efetivamente direcionado aos microempreendedores paranaenses.
Quem poderá ter as dívidas perdoadas?
A remissão prevista na lei alcança créditos federais de responsabilidade dos microempreendedores abrangidos pela norma até 13 de outubro de 2026, incluindo contribuições previdenciárias, multas, juros e encargos relacionados.
O benefício também poderá alcançar dívidas parceladas ou judicializadas. Entretanto, há condições que precisam ser observadas pelos contribuintes:
-
O perdão produzirá efeitos a partir de 1º de janeiro de 2027.
-
O empreendedor deverá manter em dia as contribuições abrangidas pela regra durante os seis meses subsequentes, sob pena de cancelamento do benefício.
-
Os valores pagos anteriormente não serão devolvidos.
-
Quem mantém ação judicial relacionada aos débitos deverá atender às exigências de desistência e renúncia previstas na lei.
-
Débitos estaduais e municipais próprios, como ICMS e ISS, não estão automaticamente incluídos na remissão federal.
Embora a comunicação do governo descreva o benefício como automático, o artigo 6º exige requerimento para a baixa dos créditos em situações que envolvam ações judiciais. A PGFN deverá disciplinar a aplicação dos dispositivos. Os empreendedores poderão consultar sua situação no Portal Regularize, da PGFN, para débitos inscritos em Dívida Ativa, e nos canais da Receita Federal para pendências sob administração tributária.
Perdão tributário é diferente de renegociação bancária
Além da lei sancionada, o Prospera MEI reúne medidas que ainda dependem de execução administrativa. Uma delas é o Desenrola 3.0, no qual o governo pretende negociar a aquisição de aproximadamente R$ 6 bilhões em carteiras de dívidas bancárias dos microempreendedores. O desconto mínimo exigido das instituições financeiras será de 90%, segundo o Ministério da Fazenda. Nessa hipótese, o custo máximo estimado de aquisição seria de R$ 600 milhões, podendo ser menor conforme os resultados das negociações. Outra iniciativa anunciada é o Pix MEI, com apoio não reembolsável de até R$ 5 mil para investimentos produtivos, potencial de atendimento de 1 milhão de empreendedores e previsão de R$ 5 bilhões no período de 2027 a 2030. Esses programas não devem ser confundidos com o perdão tributário da Lei Complementar nº 238. A compra de créditos bancários e os incentivos produtivos envolvem desembolsos, enquanto a remissão tributária extingue créditos que a União teria direito de cobrar.
O que ainda precisa ser esclarecido?
Apesar da divulgação de projeções pelo governo federal, permanecem questões relevantes para avaliar o alcance financeiro da política. A primeira é a composição detalhada dos mais de R$ 18,7 bilhões de dívidas anunciados após a sanção, especialmente a diferença em relação à carteira de aproximadamente R$ 12,86 bilhões de créditos inscritos na Dívida Ativa da União. Também será necessário acompanhar quanto da receita que deixará de ser cobrada seria efetivamente recuperável e se a regularização dos empreendedores produzirá o aumento de arrecadação previsto pelo governo. Outra questão é o impacto regional. As publicações federais consultadas não apresentam uma discriminação específica de quantos microempreendedores do Paraná serão beneficiados pelo perdão nem qual o valor total de débitos atribuídos aos contribuintes do estado.
Por fim, as estimativas de renúncia com o aumento do limite de faturamento deverão ser confrontadas com as previsões das leis orçamentárias e, posteriormente, com a arrecadação efetivamente registrada. A nova legislação amplia o espaço para crescimento dos pequenos negócios e cria condições para a regularização de milhões de contribuintes. Seus resultados fiscais, entretanto, dependerão da capacidade de recuperação da atividade econômica, da retomada dos pagamentos mensais e da evolução da arrecadação federal nos próximos anos.
Documentos e fontes oficiais
Matérias relacionadas
INSS alerta para informação falsa sobre biometria e bloqueio de benefícios
CHECAGEM | É falso que Lula recuou do fim da escala 6x1 após a reeleição; veja o que realmente diz a lei
Fão do Bolsonaro é levado ao MPT após publicação sobre trabalhadores que votaram em Lula
EcoTroca: moradores de Colombo podem trocar 10 kg de recicláveis por 5 kg de alimentos em novembro
Comentários (0)
- Seja o primeiro a comentar.