
Pix chega a 1 bilhão de chaves e revela como brasileiros pagam hoje
Número de chaves não representa quantidade de usuários, mas mostra a dimensão do sistema, que já foi usado por mais de 170 milhões de pessoas físicas
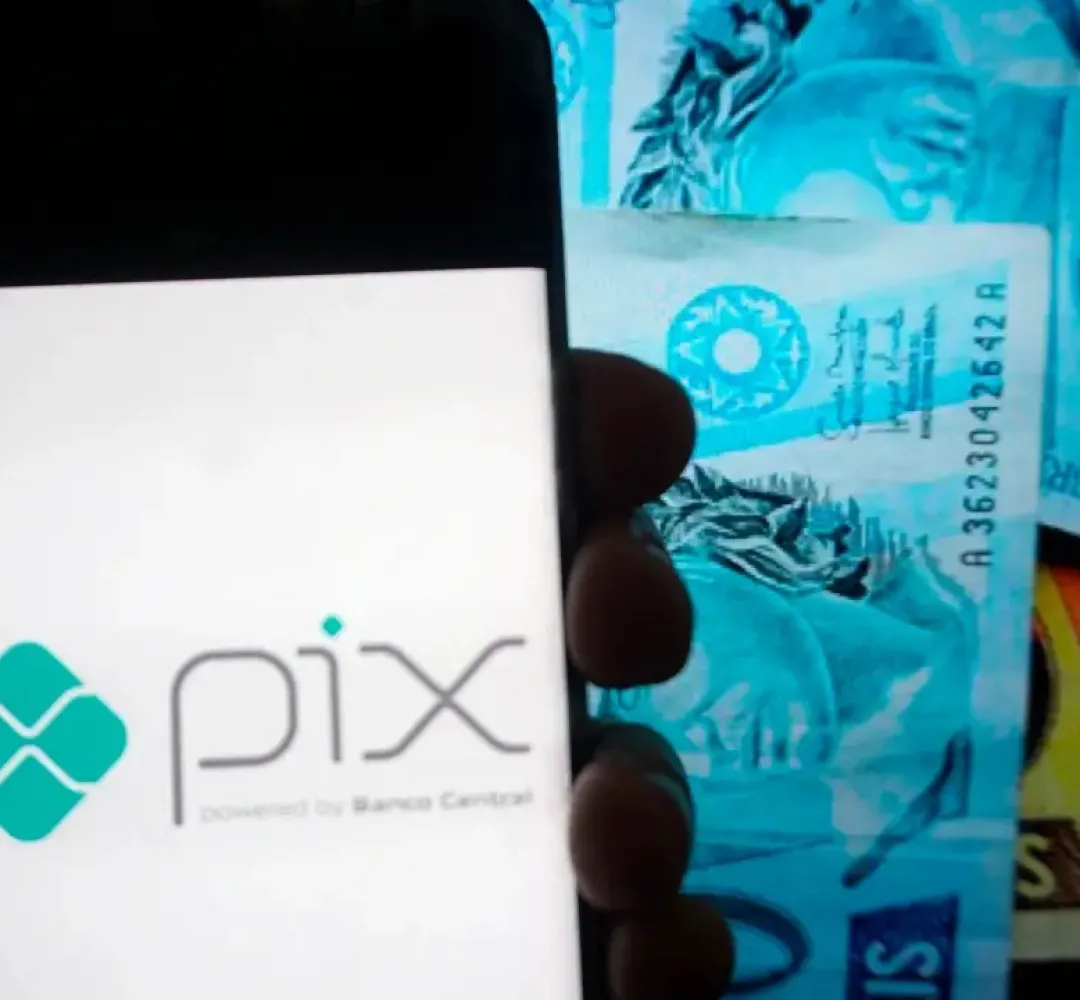
O Pix ultrapassou a marca de 1 bilhão de chaves cadastradas no Brasil e consolidou uma transformação que começou em novembro de 2020, quando o sistema de pagamentos instantâneos do Banco Central entrou em funcionamento. Em poucos anos, a ferramenta deixou de ser apenas uma alternativa às transferências bancárias e passou a fazer parte da rotina financeira de milhões de brasileiros.
O número de chaves, porém, não significa que 1 bilhão de pessoas utilizem o Pix. Uma mesma pessoa pode cadastrar mais de uma chave, como CPF, telefone, e-mail ou uma chave aleatória. O Banco Central acompanha os indicadores separadamente e informa que mais de 170 milhões de pessoas físicas já fizeram pelo menos uma transação pelo sistema.
Sistema já foi usado por mais de 170 milhões de pessoas
Em maio de 2026, o Pix registrou mais de 7 bilhões de transações. O sistema também já responde por mais da metade das transações de pagamento realizadas no país, mostrando que a expansão não ocorreu apenas no número de usuários, mas também na frequência de utilização.
Para Murilo Rabusky, especialista em tecnologias financeiras e diretor de Negócios da Lina Open X, a velocidade de adoção está relacionada principalmente à capacidade de resolver uma necessidade cotidiana de maneira simples.
“O Pix cresceu tão rapidamente porque conseguiu resolver, de forma simples e gratuita para a pessoa física, uma necessidade real do dia a dia, que era transferir dinheiro de maneira instantânea, a qualquer hora e sem burocracia”, afirma Rabusky, em entrevista à reportagem da Gazeta do Paraná.
Uma infraestrutura criada para funcionar entre instituições
Para o especialista, a experiência do usuário explica apenas parte do sucesso. Outro fator decisivo foi a estrutura desenvolvida pelo Banco Central para permitir que diferentes instituições participassem do mesmo sistema.
O Pix funciona sobre uma infraestrutura interoperável, permitindo que uma pessoa faça um pagamento a alguém que utiliza outra instituição financeira sem precisar conhecer detalhes sobre o banco de destino.
Rabusky destaca ainda a participação das grandes instituições como parte do desenho que ajudou a acelerar a adoção.
“Soma-se a isso o desenho muito bem pensado pelo Banco Central, que tornou a participação obrigatória para as grandes instituições e criou uma infraestrutura aberta e interoperável, o que permite que o usuário faça pagamentos sem se preocupar com o banco do destinatário”, explica.
Na prática, o usuário passou a ter uma experiência semelhante independentemente da instituição financeira utilizada. A transferência acontece pelo celular, em poucos segundos e a qualquer hora, inclusive fins de semana e feriados.
O Banco Central também estabelece, como regra geral, a gratuidade do Pix para pessoas físicas pagadoras, outro fator que reduziu barreiras para a utilização do sistema.
Pix chegou em meio à digitalização dos serviços financeiros
O crescimento do Pix também ocorreu em um período de expansão dos bancos digitais, das fintechs e do uso de smartphones para atividades financeiras.
A pandemia acelerou a digitalização de diversos serviços e aumentou a utilização de contas e canais digitais. Nesse cenário, o Pix encontrou um consumidor que já estava mais habituado a resolver operações bancárias pelo celular.
O sistema também contribuiu para ampliar a utilização de serviços financeiros por pessoas que passaram a operar no ambiente digital.
“Outro fator decisivo foi a inclusão financeira, já que o Pix levou milhões de brasileiros que estavam fora do sistema bancário tradicional para o ambiente digital”, afirma Rabusky.
O Banco Central registrou forte crescimento da quantidade de usuários do sistema financeiro nos últimos anos, movimento associado à digitalização e à expansão das contas digitais. O Pix passou a fazer parte desse processo ao oferecer uma forma simples de movimentar dinheiro sem depender de estruturas tradicionais de transferência.
Do dinheiro em espécie ao pagamento pelo celular
A mudança pode ser observada também nos hábitos de pagamento dos brasileiros.
Pesquisa do Banco Central mostra que, em 2019, o dinheiro em espécie correspondia a 76,6% dos pagamentos registrados pelos entrevistados. Em 2023, essa participação havia caído para 40,5%. No mesmo levantamento, o Pix já aparecia como o meio de pagamento mais utilizado depois do dinheiro.
O comércio também incorporou rapidamente a ferramenta. Em pesquisa do Banco Central, 69,5% dos estabelecimentos entrevistados citaram o Pix entre os meios de pagamento preferidos.
A ferramenta passou a atender desde transferências entre amigos e familiares até compras em estabelecimentos comerciais, pagamentos de serviços e operações entre empresas.
Essa mudança também alterou a função das transferências instantâneas. O usuário deixou de depender de horários bancários ou de esperar a compensação de determinadas operações para movimentar recursos.
Um bilhão de chaves não elimina outros meios de pagamento
Apesar do avanço, o crescimento do Pix não significa necessariamente o fim de outras formas de pagamento.
Rabusky avalia que o cenário mais provável é de coexistência entre diferentes instrumentos, cada um com características específicas.
“O Pix já vem substituindo diversos meios de pagamento, em especial o dinheiro em espécie, o TED, o DOC e uma parcela das transações feitas com boleto e cartão de débito. Ainda assim, eu acredito mais em um cenário de coexistência do que em uma substituição completa”, afirma.
O cartão de crédito, por exemplo, oferece recursos que vão além da transferência de dinheiro, como possibilidade de pagamento a prazo, programas de benefícios e mecanismos próprios de proteção ao consumidor.
Para o especialista, a transformação deve ocorrer pela integração entre diferentes serviços financeiros.
Crescimento também exige atenção com segurança
A expansão do Pix trouxe outro desafio: orientar os usuários sobre os riscos de golpes e sobre a exposição de dados pessoais.
Ter várias chaves cadastradas, por si só, não aumenta nem reduz a segurança de uma pessoa. O principal cuidado está na forma como os dados associados a essas chaves são administrados.
“Ter várias chaves cadastradas, por si só, não torna o usuário mais ou menos seguro, pois o que realmente pesa na proteção é a forma como essas chaves e os dados pessoais associados a elas são administrados”, explica Rabusky.
CPF, telefone e e-mail podem ser utilizados por criminosos em tentativas de engenharia social. Por isso, o especialista recomenda manter apenas as chaves que realmente são utilizadas e dar preferência à chave aleatória quando houver necessidade de divulgar uma chave publicamente.
A recomendação também é revisar periodicamente as chaves cadastradas nos aplicativos bancários e reduzir a exposição desnecessária de dados pessoais.
Golpes exploram principalmente o comportamento da vítima
Para Rabusky, uma parcela importante das fraudes envolvendo Pix explora o comportamento do usuário.
“A maior parte dos golpes explora o fator humano e não uma falha da tecnologia, pois os criminosos costumam criar um senso de urgência, se passar por um banco, um parente ou uma loja e pressionar a vítima a agir sem pensar”, afirma.
Por isso, a orientação é desconfiar de pedidos urgentes e verificar as informações antes de confirmar qualquer transferência.
O usuário também deve conferir o nome do destinatário exibido na tela, nunca compartilhar senhas, tokens ou códigos de verificação e confirmar diretamente com conhecidos qualquer pedido de dinheiro recebido por mensagem.
Links e QR Codes de origem desconhecida também devem ser evitados. O especialista recomenda ainda configurar limites de transferência, especialmente durante o período noturno, e manter o aplicativo bancário atualizado.
Do lado das instituições financeiras, o desafio envolve ampliar mecanismos de monitoramento e autenticação para identificar movimentações suspeitas.
Pix pode ser base para novos serviços
O próximo estágio da transformação, segundo Rabusky, está relacionado à integração entre o Pix e outras infraestruturas financeiras.
“O que eu vejo como tendência é a construção de um ecossistema cada vez mais integrado, no qual o Open Finance exerce um papel fundamental”, afirma.
O Open Finance permite o compartilhamento de dados financeiros entre instituições mediante autorização do cliente. A estrutura pode ser utilizada para desenvolver serviços personalizados e novas formas de iniciar pagamentos.
Nesse cenário, o Pix deixa de ser apenas uma ferramenta para transferir dinheiro e passa a funcionar como parte de uma infraestrutura mais ampla de serviços financeiros digitais.
Desde o lançamento, em 2020, o sistema passou por sucessivas ampliações e ganhou novas funcionalidades. A expansão das formas de utilização indica que a transformação provocada pelo Pix não está restrita à substituição de TED, DOC ou dinheiro em espécie.
O fenômeno é maior: em poucos anos, o pagamento instantâneo passou a ocupar espaço central na forma como brasileiros transferem, recebem e movimentam dinheiro.
Matérias relacionadas
Ao tomar posse na Câmara de Curitiba, Alexandre Leprevost declara apoio a Flávio Bolsonaro e reafirma aliança com Cury
Flávio Bolsonaro muda de posição e anuncia voto pelo fim da escala 6x1
Black Friday 2026: planejamento começa meses antes para evitar prejuízo
Marinha recomenda suspender navegação nos rios Paraná e Iguaçu após cheia
Comentários (0)
- Seja o primeiro a comentar.