
Aditivos e falhas de execução colocam obras do Paraná sob fiscalização
Documentos do Tribunal de Contas revelam questionamentos sobre alterações contratuais, correções de preços e problemas na execução de obras rodoviárias e de saneamento
🎧 Ouça esta matéria — narrado por IA
Obras públicas executadas por órgãos e empresas do Governo do Paraná foram alvo de fiscalizações que identificaram problemas relacionados a alterações contratuais, formação de preços, qualidade dos serviços e cumprimento de exigências administrativas. Documentos do Tribunal de Contas do Estado (TCE-PR) mostram que as ocorrências alcançam empreendimentos rodoviários e de saneamento, incluindo a Ponte de Guaratuba, duplicações de rodovias estaduais e a ampliação de um sistema de esgotamento sanitário.
Os casos apresentam situações distintas. Na Ponte de Guaratuba, uma auditoria questionou valores relacionados aos primeiros aditivos contratuais. Na PRC-466, a atuação preventiva do Tribunal resultou em correções que representaram economia de aproximadamente R$ 580 mil. Na PR-317, foram identificadas falhas na execução do pavimento, enquanto uma obra da Sanepar motivou determinações após a formalização retroativa de um termo aditivo.
As ocorrências não significam que todos os contratos tenham apresentado aumentos excessivos ou irregularidades financeiras. Os documentos, entretanto, demonstram a importância do acompanhamento das obras depois da licitação, quando mudanças nos projetos, nos preços e nos prazos podem alterar as condições inicialmente estabelecidas.
Ponte de Guaratuba
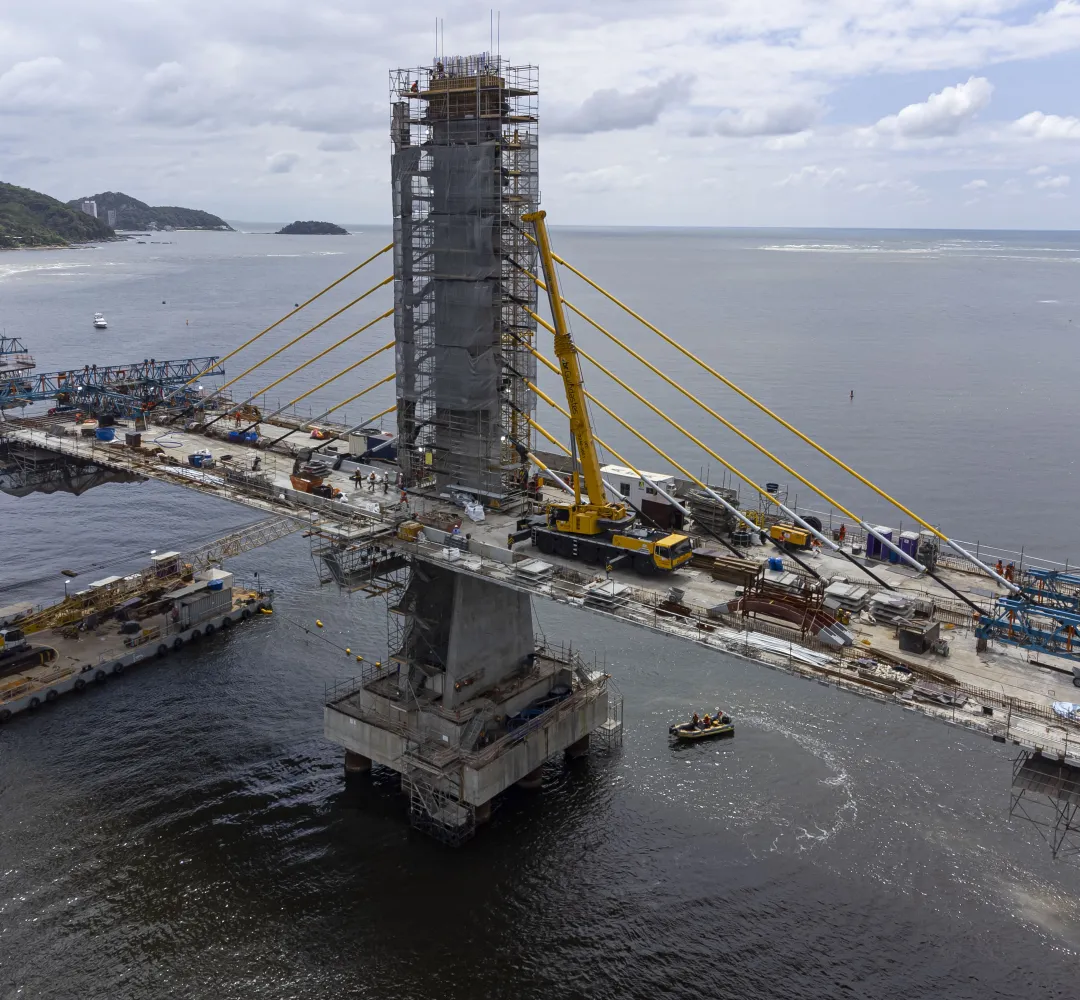
Um dos casos de maior repercussão envolve a construção da Ponte de Guaratuba, no Litoral do Paraná. A obra é executada pelo Departamento de Estradas de Rodagem (DER-PR), por meio do Contrato nº 162/2022, firmado com o Consórcio Nova Ponte.
O contrato original foi celebrado por R$ 386,9 milhões, sob o regime de contratação integrada, que reúne a elaboração dos projetos e a execução das obras. Durante o andamento do empreendimento, foram formalizados termos aditivos para incorporar alterações e serviços adicionais.
O primeiro aditivo, firmado em junho de 2025, acrescentou aproximadamente R$ 10,99 milhões para a realização de intervenções relacionadas ao alteamento de uma linha de transmissão de energia elétrica que interferia no traçado da ponte.
Outras alterações envolveram soluções de engenharia e pedidos de reequilíbrio econômico-financeiro, incluindo serviços relacionados aos acessos e à estrutura da travessia.
A Quinta Inspetoria de Controle Externo do TCE-PR examinou os três primeiros aditivos e identificou sete apontamentos relativos à composição de preços, à aplicação de descontos contratuais e à distribuição de riscos entre a administração pública e a empresa contratada.
A equipe técnica estimou em R$ 14.844.711,51 os valores considerados indevidos nos itens analisados e recomendou medidas para corrigir as divergências.
O DER contestou as conclusões da fiscalização. A autarquia sustentou que as alterações foram fundamentadas em justificativas técnicas e jurídicas, observando as regras da contratação integrada e as condições previstas no contrato.
Os apontamentos representam conclusões da equipe de auditoria, não uma condenação definitiva. A controvérsia foi objeto de reportagens anteriores da Gazeta do Paraná, que detalharam os argumentos apresentados pelo Tribunal e pelo DER.
Economia na PRC-466
Na região Centro-Sul, a fiscalização de obras da PRC-466, entre Guarapuava e o distrito de Palmeirinha, resultou em correções financeiras durante a execução do Contrato nº 87/2024.
Segundo o TCE-PR, o acompanhamento realizado pela Quinta Inspetoria de Controle Externo proporcionou economia de R$ 580.074,04 aos cofres estaduais.
Entre as providências adotadas pelo DER estão a revisão do preço de serviços de escavação, a adequação de quantitativos de iluminação e a compensação de valores relacionados a serviços não executados.
A fiscalização também levou à exclusão de pagamentos referentes a parcelas de monitoramento arqueológico que deixaram de ser realizadas.
O Tribunal destacou que as correções ocorreram durante a execução contratual, antes que as inconsistências produzissem danos financeiros definitivos.
O caso demonstra que o controle de preços e medições não se encerra com a assinatura do contrato. A verificação dos serviços efetivamente realizados pode identificar diferenças entre o que foi previsto, medido e pago.
Problemas na PR-317
Outra intervenção fiscalizada foi a duplicação e restauração da PR-317, entre Iguaraçu e Maringá, no Noroeste do Estado.
O Contrato nº 88/2021 previa a elaboração dos projetos básico e executivo e a execução das obras em um trecho de aproximadamente 21,8 quilômetros.
Durante a fiscalização, o TCE-PR identificou desconformidades relacionadas à capacidade estrutural do pavimento e à espessura de suas camadas.
De acordo com a auditoria, foram encontrados serviços com parâmetros de deflexão diferentes dos previstos no projeto executivo, além de camadas estruturais executadas com espessuras inferiores às especificadas.
Essas características são importantes para a resistência e a durabilidade da rodovia, especialmente diante da circulação de veículos pesados.
Em decisão divulgada em maio de 2026, o Tribunal determinou que o DER reavaliasse os serviços medidos e pagos, apurasse eventuais inexecuções contratuais e adotasse providências para corrigir os trechos em desconformidade.
O órgão também recebeu determinação para instaurar e concluir procedimento administrativo destinado à apuração de responsabilidades e à eventual aplicação de sanções e busca de ressarcimento.
O TCE registrou que o contrato havia sido rescindido após descumprimentos contratuais atribuídos à empresa executora. A decisão do Tribunal admitia recurso.
O caso diz respeito principalmente à qualidade da execução e à fiscalização dos serviços. Os documentos examinados não permitem atribuir ao empreendimento um percentual específico de aumento por aditivos.
Aditivo retroativo na Sanepar
Na área de saneamento, o Tribunal de Contas analisou a formalização de um termo aditivo relacionado à ampliação do sistema de esgotamento sanitário de Telêmaco Borba, nos Campos Gerais.
O Contrato nº 36.027/2019 foi firmado pela Companhia de Saneamento do Paraná (Sanepar) com a empresa Cembra Engenharia Ltda.
A contratada apresentou questionamentos sobre atrasos na liberação de frentes de serviço e seus reflexos sobre o equilíbrio econômico-financeiro da contratação. Parte dessas controvérsias também foi discutida judicialmente.
Na análise administrativa, o TCE identificou que um termo aditivo havia sido encaminhado à empresa depois do encerramento do prazo de execução contratual, com indicação de data anterior à efetiva formalização.
Segundo o Tribunal, o documento foi encaminhado à contratada em 6 de agosto de 2020, embora apresentasse data de 24 de julho daquele ano. O prazo de execução havia terminado em 4 de agosto.
Ao julgar parcialmente procedente a representação, o TCE determinou que a Sanepar deixasse de utilizar datas retroativas em documentos públicos e assegurasse a formalização dos termos aditivos antes do encerramento da vigência contratual.
A decisão também estabeleceu medidas para impedir a execução de serviços sem cobertura contratual.
O julgamento ocorreu em novembro de 2025, e a decisão transitou em julgado em janeiro de 2026.
Nesse caso, a irregularidade reconhecida pelo Tribunal está relacionada à formalização administrativa do aditivo. A decisão não representa, por si só, uma conclusão de superfaturamento na obra.
Falhas no planejamento
Os problemas identificados em contratos estaduais se relacionam a preocupações mais amplas do Tribunal de Contas sobre a gestão de obras públicas no Paraná.
Em levantamento divulgado em março de 2026, a Coordenadoria de Obras Públicas do TCE informou ter fiscalizado 63 empreendimentos em 39 municípios, envolvendo investimentos aproximados de R$ 1,39 bilhão.
O trabalho foi realizado entre janeiro de 2025 e fevereiro de 2026 e abrangeu obras municipais e projetos cofinanciados por instituições internacionais. Portanto, não se trata de uma amostra composta exclusivamente por obras do Governo do Estado.
Os técnicos examinaram quatro aspectos: escopo, custo, qualidade e cronograma.
Entre os problemas encontrados estavam projetos básicos insuficientemente detalhados, incompatibilidades técnicas entre projetos e deficiências em estudos preliminares.
A fiscalização também identificou situações em que prorrogações de prazo não estavam acompanhadas de justificativas técnicas consideradas plausíveis.
Segundo o Tribunal, o cumprimento dos cronogramas foi um dos principais desafios observados durante as inspeções.
O levantamento apontou ainda insuficiência de laudos e ensaios laboratoriais destinados a comprovar a qualidade de materiais empregados nas obras.
Controle após a licitação
A legislação admite alterações contratuais em obras públicas, desde que observadas as hipóteses legais, as justificativas técnicas e as condições aplicáveis a cada contratação.
Um aditivo pode ser necessário para adaptar o projeto, incluir serviços ou enfrentar circunstâncias surgidas durante a execução. Sua existência, isoladamente, não comprova irregularidade.
Os casos analisados mostram, porém, que a fiscalização precisa acompanhar diferentes etapas da contratação, desde a formação dos preços até a medição dos serviços e a formalização das alterações.
Na Ponte de Guaratuba, o debate envolve a composição financeira de serviços acrescentados ao contrato. Na PRC-466, a fiscalização preventiva resultou em correções de preços e pagamentos. Na PR-317, o Tribunal determinou providências relacionadas à qualidade do pavimento. Na Sanepar, a irregularidade reconhecida envolveu a data de formalização de um aditivo.
O conjunto de documentos evidencia diferentes riscos administrativos e financeiros associados à execução de obras públicas.
Para estabelecer quais empreendimentos estaduais acumularam mais aditivos ou apresentaram os maiores aumentos de custo, seria necessário consolidar os históricos completos dos contratos, separando acréscimos de serviços, reajustes, reequilíbrios econômico-financeiros e prorrogações de prazo.
Os casos examinados não permitem estabelecer esse ranking. Eles demonstram, entretanto, que a fiscalização das obras precisa continuar depois da contratação, acompanhando não apenas os valores anunciados inicialmente, mas também as alterações autorizadas e os serviços efetivamente entregues.
Matérias relacionadas
Comentários (0)
- Seja o primeiro a comentar.