
Paraná abre mão de R$ 28 bilhões em impostos enquanto governo é cobrado por dívidas com servidores
Renúncia fiscal prevista para 2027 reacende debate na Assembleia Legislativa; deputado cobra pagamento de direitos do funcionalismo, enquanto Fazenda defende incentivos tributários e contesta possibilidade de recuperar integralmente os valores
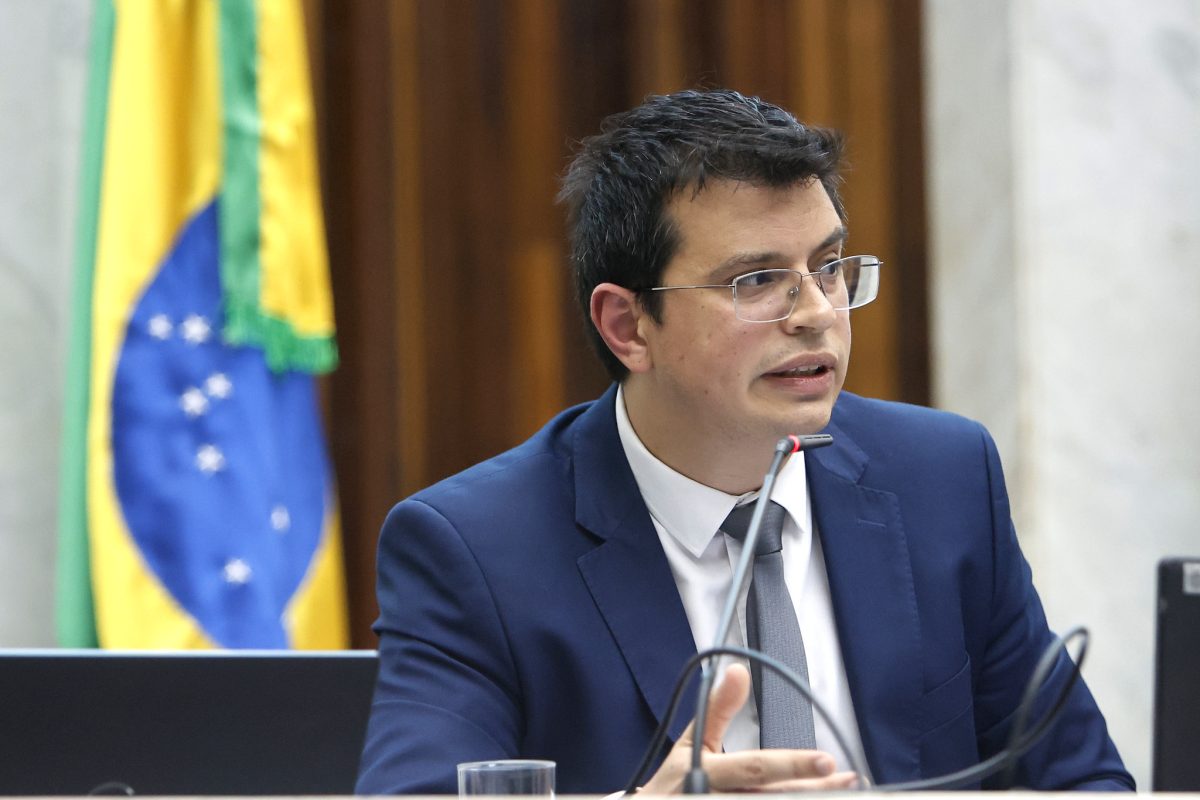
O Paraná prevê abrir mão de R$ 28 bilhões em receitas tributárias em 2027 por meio de isenções, reduções de impostos e outros incentivos fiscais. O montante, apresentado durante audiência pública na Assembleia Legislativa do Paraná (Alep), reacendeu o debate sobre as prioridades do governo estadual, especialmente diante das cobranças pelo pagamento de direitos dos servidores públicos e da pressão sobre as contas do Estado.
A discussão ocorreu na terça-feira (13), durante a prestação de contas do segundo quadrimestre de 2026, quando o deputado estadual Professor Lemos (PT) questionou a dimensão dos benefícios tributários concedidos durante a gestão do governador Ratinho Junior (PSD). Segundo o parlamentar, desde 2019, as renúncias fiscais acumuladas no Paraná chegam a R$ 224 bilhões, em valores atualizados.
A cifra foi apresentada pelo deputado durante a audiência. Já a previsão de R$ 28 bilhões para 2027 foi mencionada tanto por Lemos quanto pelo secretário da Fazenda em exercício, Luiz Paulo Budal, responsável pela apresentação das contas estaduais.
Para dimensionar o valor, o parlamentar comparou a renúncia prevista com uma receita corrente líquida de aproximadamente R$ 70 bilhões, apontando que os incentivos representam cerca de 40% desse indicador. A proporção foi utilizada para questionar o volume de recursos envolvidos na política tributária estadual.
O percentual, entretanto, não significa que o governo poderia recuperar automaticamente esse montante caso os benefícios fossem extintos. A arrecadação efetiva dependeria do comportamento das empresas, dos consumidores e das atividades econômicas diante de eventuais mudanças tributárias.
Benefícios crescem enquanto servidores cobram direitos
A previsão de R$ 28 bilhões para 2027 representa um aumento de R$ 2,7 bilhões em relação aos R$ 25,3 bilhões de renúncia fiscal estimados para 2026, conforme os valores apresentados na audiência. A diferença corresponde a um crescimento nominal de aproximadamente 10,7%.
Professor Lemos afirmou que não é contrário à concessão de incentivos tributários, desde que sejam direcionados a atividades que efetivamente necessitem de estímulo, contribuam para a geração de empregos ou protejam setores econômicos em dificuldades.
A crítica do parlamentar está concentrada na dimensão dos benefícios e na distribuição das vantagens fiscais, especialmente quando destinadas a grandes empresas.
Durante a audiência, Lemos relacionou a política de renúncias às pendências envolvendo direitos do funcionalismo estadual. Entre as cobranças, mencionou a necessidade de recomposição de períodos de progressão, promoção e outros benefícios funcionais afetados pelo congelamento de contagens durante a pandemia.
O deputado citou o chamado Descongela, medida relacionada à retomada da contagem de tempo para direitos dos servidores, e cobrou providências do Executivo. Segundo ele, o Estado não deveria aguardar exclusivamente a tramitação de propostas legislativas para solucionar as pendências.
Lemos também mencionou o Projeto de Lei nº 99, do qual afirmou ser autor ao lado do deputado Luiz Claudio Romanelli, como parte das iniciativas relacionadas à questão.
Na avaliação do parlamentar, o volume de incentivos tributários precisa ser discutido juntamente com as demandas de valorização do serviço público e a disponibilidade de recursos para educação, saúde, segurança e ciência e tecnologia.
O deputado apresentou cálculos sobre quanto poderia ser destinado a essas áreas caso houvesse redução expressiva das renúncias. Essas projeções, contudo, partem da hipótese de recuperação de receitas tributárias e não representam recursos cuja arrecadação esteja assegurada.
Fazenda defende incentivos e contesta cálculos
Em resposta às críticas, o secretário da Fazenda em exercício, Luiz Paulo Budal, defendeu a política de incentivos fiscais do Paraná e afirmou que a renúncia estimada não pode ser confundida com um valor que necessariamente ingressaria nos cofres públicos caso os benefícios fossem retirados.
Segundo Budal, determinadas empresas podem ter escolhido instalar ou manter suas atividades no Paraná justamente em razão das condições tributárias oferecidas pelo Estado. A eliminação dos incentivos, portanto, poderia alterar decisões empresariais e comprometer parte da própria base de arrecadação.
O secretário argumentou que a relação entre renúncia fiscal e receita potencial não é automática, pois envolve fatores econômicos, concorrência entre estados e decisões de investimento.
A Fazenda também sustentou que o Paraná possui a quarta maior arrecadação de ICMS do Brasil, posição compatível, segundo Budal, com a dimensão da economia estadual.
O representante do governo afirmou ainda que o Estado não pratica uma política de renúncias excepcionalmente superior à de outras unidades da Federação. Na avaliação dele, parte da percepção sobre o volume dos benefícios decorre da forma como os valores são divulgados e demonstrados pela administração estadual.
A discussão ocorre em um momento de mudanças no sistema tributário brasileiro. Com a implementação gradual da reforma tributária sobre o consumo, os mecanismos tradicionais de competição fiscal entre estados passarão por transformações, reduzindo progressivamente o espaço para determinados incentivos associados à tributação na origem.
Quem recebe os benefícios?
Outro ponto de divergência na audiência foi a composição das renúncias fiscais.
Budal lembrou que parte dos benefícios contempla produtos da cesta básica. Segundo o secretário, 21 dos 29 itens considerados pelo Estado possuem isenção tributária, medida apresentada como exemplo de desoneração com impacto direto sobre os consumidores.
Professor Lemos reconheceu a importância de incentivos destinados a produtos essenciais e pequenos negócios, mas afirmou que sua crítica se dirige principalmente aos benefícios concedidos a grandes empresas que, em sua avaliação, não necessitam do mesmo nível de proteção tributária.
O debate evidencia que a renúncia fiscal reúne medidas de naturezas distintas. Além de isenções, podem integrar os demonstrativos tributários reduções de base de cálculo, créditos presumidos e outros tratamentos diferenciados previstos na legislação.
Os efeitos dessas medidas variam conforme o setor beneficiado, as condições exigidas para sua concessão e os resultados econômicos produzidos.
Por isso, a avaliação da política de incentivos não depende apenas do montante global. Também exige identificar quais setores e contribuintes recebem os benefícios, quais contrapartidas são exigidas e se os resultados alcançados justificam a manutenção das vantagens tributárias.
A existência de um incentivo não representa, isoladamente, favorecimento irregular. Da mesma forma, a concessão de um benefício não comprova, por si só, que houve geração adicional de empregos ou investimentos em volume suficiente para compensar a receita tributária dispensada.
Disputa sobre prioridades chega à transição de governo
A discussão sobre as renúncias fiscais ocorre em meio a questionamentos mais amplos sobre o equilíbrio das contas estaduais e os compromissos que serão transferidos à administração que assumirá o Paraná em janeiro de 2027.
Na mesma audiência, a Secretaria da Fazenda apresentou um resultado orçamentário negativo de aproximadamente R$ 4,2 bilhões entre janeiro e agosto de 2026, atribuído principalmente à expansão dos investimentos financiados com reservas acumuladas em exercícios anteriores.
O governo também informou que a despesa com pessoal alcançou 44,8% da receita corrente líquida, ultrapassando o limite de alerta de 44,10% previsto nos parâmetros da Lei de Responsabilidade Fiscal. O percentual permanece abaixo do limite prudencial, mas demonstra o crescimento do comprometimento das receitas com a folha.
Budal atribuiu a elevação das despesas com pessoal à aplicação da data-base de 5%, às reestruturações de carreiras e às contratações realizadas pelo Estado.
Esses indicadores não demonstram que as renúncias fiscais sejam responsáveis pelo resultado orçamentário negativo ou pelas pendências cobradas pelos servidores. Entretanto, ajudam a contextualizar o debate sobre as prioridades de arrecadação e gasto público.
Para a Oposição, o volume de benefícios tributários deve ser reavaliado diante das demandas sociais e das obrigações do Estado. Já a Fazenda argumenta que os incentivos fazem parte da estratégia de desenvolvimento econômico e que sua retirada não garantiria aumento equivalente das receitas.
Com R$ 28 bilhões em renúncias previstos para 2027, a discussão ultrapassa o confronto entre governo e parlamentares. O desafio para a próxima administração será avaliar quais benefícios efetivamente estimulam a economia, quais precisam ser revistos e como conciliar a política de incentivos com o financiamento dos serviços públicos e o cumprimento das obrigações com o funcionalismo estadual.
Matérias relacionadas
Segundo turno terá mudanças em locais de votação de sete cidades do Paraná; veja onde votar
Reitor da PUCPR morre aos 55 anos durante viagem aos Estados Unidos
Fim da escala 6x1 no Paraná: mudança pode elevar custos e exigir novas contratações no comércio, indústria e agronegócio
MP investiga uso de R$ 347 mil no futsal de Londrina após denúncias de cobranças a atletas e favorecimento privado
Comentários (0)
- Seja o primeiro a comentar.