
STF valida cobrança do Funrural antes de 2018 e decisão pode afetar produtores com ações na Justiça
Julgamento concluído por 6 votos a 5 reacende discussão sobre contribuições previdenciárias do setor rural e seus efeitos sobre cobranças anteriores à mudança na legislação
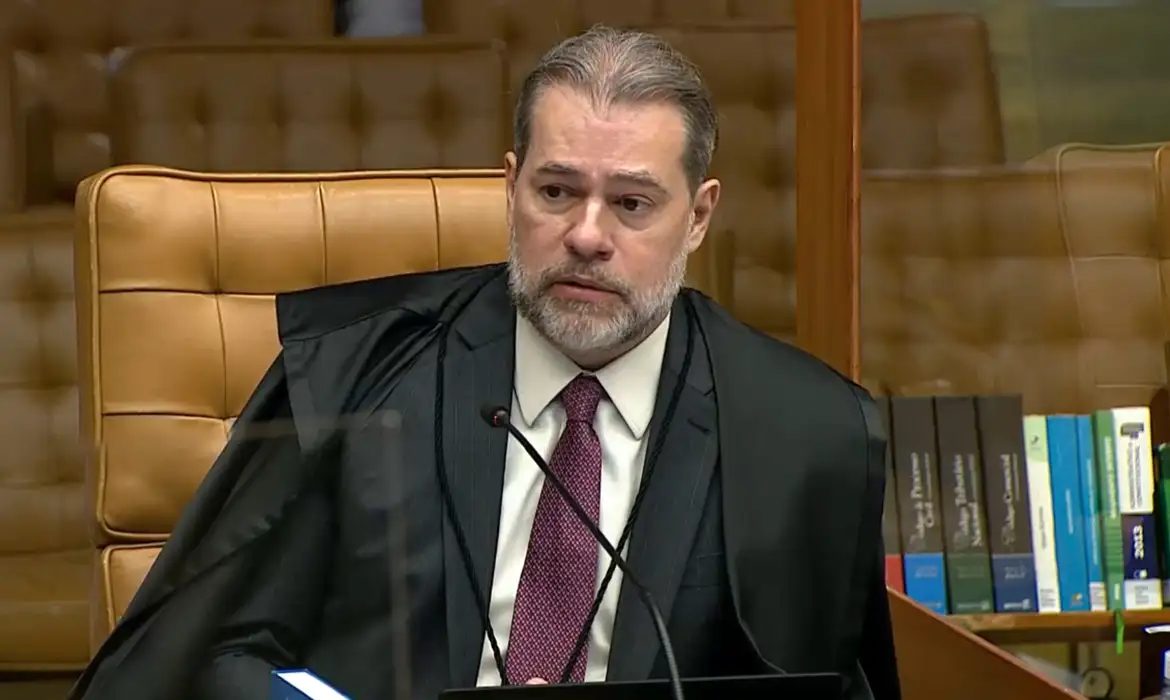
O Supremo Tribunal Federal (STF) decidiu, por seis votos a cinco, que é inconstitucional a cobrança da contribuição previdenciária conhecida como Funrural sobre a receita bruta da comercialização da produção de empregadores rurais pessoas físicas no período anterior a 1º de janeiro de 2018. O julgamento, concluído na quinta-feira (15), também invalidou, para o mesmo período, a obrigação imposta a empresas compradoras, como frigoríficos, de reter e recolher a contribuição em nome dos produtores.
A decisão representa uma mudança importante em uma disputa tributária que se arrasta há mais de uma década e pode repercutir sobre processos judiciais, cobranças fiscais e discussões envolvendo valores recolhidos no passado. O alcance financeiro, entretanto, ainda é incerto, porque o Supremo não definiu os limites temporais e processuais dos efeitos do julgamento.
Para o Paraná, um dos principais estados produtores de grãos, carnes e outros produtos agropecuários do país, a decisão tem relevância para produtores rurais empregadores e empresas que participam da comercialização da produção. Isso não significa, porém, que todos os produtores estejam automaticamente dispensados de contribuições ou tenham direito à devolução de valores.
O julgamento ocorreu na Ação Direta de Inconstitucionalidade (ADI) 4.395, proposta pela Associação Brasileira de Frigoríficos (Abrafrigo). A entidade questionava tanto a contribuição incidente sobre a comercialização da produção de empregadores rurais pessoas físicas quanto a transferência da responsabilidade pelo recolhimento às empresas adquirentes.
Mudança de voto definiu resultado
O desfecho foi determinado pelo ministro Dias Toffoli, que apresentou uma posição intermediária entre os entendimentos discutidos no tribunal. Inicialmente, havia divergência entre os ministros que consideravam a cobrança constitucional e aqueles que defendiam sua invalidação.
Ao reajustar seu voto, Toffoli concluiu que a legislação anterior a 2018 não estabelecia de maneira suficiente os elementos necessários à cobrança do tributo. Segundo o ministro, a Lei 10.256, de 2001, não definiu adequadamente aspectos essenciais da contribuição, como a alíquota e a base de cálculo.
O entendimento foi fundamentado no princípio da legalidade tributária, previsto na Constituição Federal. Por esse princípio, a cobrança de tributos depende de previsão legal que estabeleça seus elementos fundamentais, permitindo que o contribuinte conheça previamente as obrigações exigidas pelo poder público.
Toffoli também apontou problemas relacionados à igualdade de tratamento entre contribuintes rurais e urbanos, além do risco de duplicidade na cobrança. Para ele, não seria possível utilizar disposições destinadas a outras categorias de contribuintes para justificar a obrigação de empresas compradoras recolherem a contribuição devida pelos produtores.
Com a adesão de Toffoli à corrente que reconhecia a inconstitucionalidade da cobrança anterior a 2018, formou-se a maioria de seis votos a cinco. O ministro ficará responsável pela redação do acórdão, documento que reúne os fundamentos e a conclusão do julgamento.
O que mudou a partir de 2018
A decisão estabelece uma distinção entre dois períodos. Até 31 de dezembro de 2017, o Supremo considerou inconstitucional a cobrança discutida na ação. A partir de 1º de janeiro de 2018, a contribuição passou a ser considerada constitucional, em razão das alterações promovidas pela Lei 13.606/2018.
A legislação modificou as regras de recolhimento previdenciário dos empregadores rurais pessoas físicas e passou a permitir a opção entre a contribuição calculada sobre a receita bruta da comercialização da produção e o recolhimento sobre a folha de pagamento dos empregados, conforme as condições previstas em lei.
A norma também estabeleceu a alíquota de 1,2% sobre a receita bruta da comercialização da produção e criou o Programa de Regularização Tributária Rural (PRR), destinado à negociação de débitos relacionados ao Funrural.
Com essas mudanças, o STF entendeu que as falhas identificadas na legislação anterior foram superadas. Por isso, a decisão não elimina a contribuição previdenciária rural nem afasta sua cobrança no período posterior ao marco estabelecido pelo tribunal.
A obrigação das empresas adquirentes de recolher a contribuição em nome dos produtores, conhecida juridicamente como sub-rogação, também foi considerada válida a partir de 2018.
Restituições e processos ainda dependem de definição
Uma das principais questões deixadas em aberto diz respeito aos efeitos da decisão sobre situações anteriores ao julgamento. O Supremo não estabeleceu, nesta etapa, regras específicas para limitar ou disciplinar as consequências da declaração de inconstitucionalidade.
Na prática, isso significa que ainda será necessário esclarecer como o entendimento poderá atingir contribuições já recolhidas, débitos em discussão administrativa ou judicial e obrigações incluídas em programas de parcelamento.
Durante o julgamento, foi discutida a possibilidade de modular os efeitos da decisão, mecanismo pelo qual o tribunal pode restringir a aplicação temporal de um entendimento para preservar determinadas situações jurídicas.
A proposta, entretanto, não obteve maioria. Os ministros deixaram a discussão para eventual apresentação de embargos de declaração, recursos utilizados para solicitar esclarecimentos sobre decisões judiciais.
Essa etapa poderá ser especialmente relevante porque parte dos ministros que participaram da formação da maioria já se aposentou. Os atuais integrantes da Corte poderão examinar as consequências práticas do julgamento, inclusive eventuais pedidos de restituição e a situação de processos ainda em andamento.
Até que haja uma definição mais detalhada, não é possível afirmar que todos os valores recolhidos antes de 2018 serão automaticamente devolvidos. Eventuais pedidos dependerão das regras tributárias aplicáveis, dos prazos legais, da situação de cada contribuinte e de futuras deliberações do STF.
Decisão retoma disputa iniciada há mais de uma década
A discussão sobre a constitucionalidade do Funrural passou por diferentes julgamentos no Supremo. Em 2017, no Recurso Extraordinário 718.874, a Corte havia reconhecido a constitucionalidade da contribuição do empregador rural pessoa física incidente sobre a receita bruta obtida com a comercialização de sua produção.
A decisão daquele ano foi considerada um marco para a cobrança da contribuição e influenciou milhares de processos que discutiam obrigações previdenciárias rurais.
O julgamento da ADI 4.395, iniciado em 2020 e concluído agora, examinou a constitucionalidade das regras questionadas pela Abrafrigo e chegou a uma conclusão que distingue a legislação anterior e posterior a 2018.
Essa diferença é essencial para compreender o alcance do novo entendimento. O Supremo não declarou que qualquer contribuição previdenciária sobre a comercialização da produção rural seja inconstitucional. A invalidação foi delimitada ao regime jurídico discutido na ação, aplicado aos empregadores rurais pessoas físicas antes da mudança legislativa.
Também não se trata de uma decisão que abranja indistintamente todas as categorias de produtores. O enquadramento previdenciário de agricultores familiares, segurados especiais, empregadores rurais pessoas físicas e empresas rurais envolve regras próprias, que não devem ser confundidas.
Impacto para o agronegócio paranaense
A repercussão da decisão poderá ser sentida em diferentes segmentos da cadeia agropecuária paranaense, especialmente nas relações comerciais entre produtores rurais empregadores e empresas responsáveis pela aquisição da produção.
Frigoríficos, cooperativas e outras empresas adquirentes podem ter interesse direto na discussão sobre a responsabilidade pelo recolhimento das contribuições anteriores a 2018. A avaliação de eventuais consequências financeiras dependerá, contudo, das operações realizadas e da situação tributária de cada empresa.
Para os produtores, a decisão pode alterar o cenário de disputas antigas sobre a exigibilidade da contribuição, mas não representa autorização para interromper recolhimentos atualmente devidos.
A importância do julgamento também está relacionada à segurança jurídica. Mudanças de entendimento sobre obrigações tributárias podem afetar o planejamento financeiro das atividades econômicas, especialmente quando envolvem períodos longos e cobranças discutidas em diferentes instâncias.
O novo posicionamento do Supremo estabelece um marco para a validade da contribuição, mas ainda deixa questões relevantes para os próximos passos do processo.
A expectativa agora se concentra na publicação do acórdão e na possibilidade de apresentação de recursos que permitam ao tribunal esclarecer os efeitos da decisão. Somente com essas definições será possível dimensionar de maneira mais precisa as consequências para produtores rurais, empresas compradoras e a administração tributária.
Matérias relacionadas
Desconfiança no STF atinge recorde e 48% dos brasileiros dizem não confiar na Corte, aponta Datafolha
PF cita seis ministros do STF em relatório sobre Vorcaro
STJ pode abrir caminho para fracking no Brasil e reacende alerta ambiental no Paraná
Após sete anos, Fachin prepara fim do inquérito das fake news e revisa 104 procedimentos
Comentários (0)
- Seja o primeiro a comentar.